地域を選択
現在の設定
2026年11月, Equity
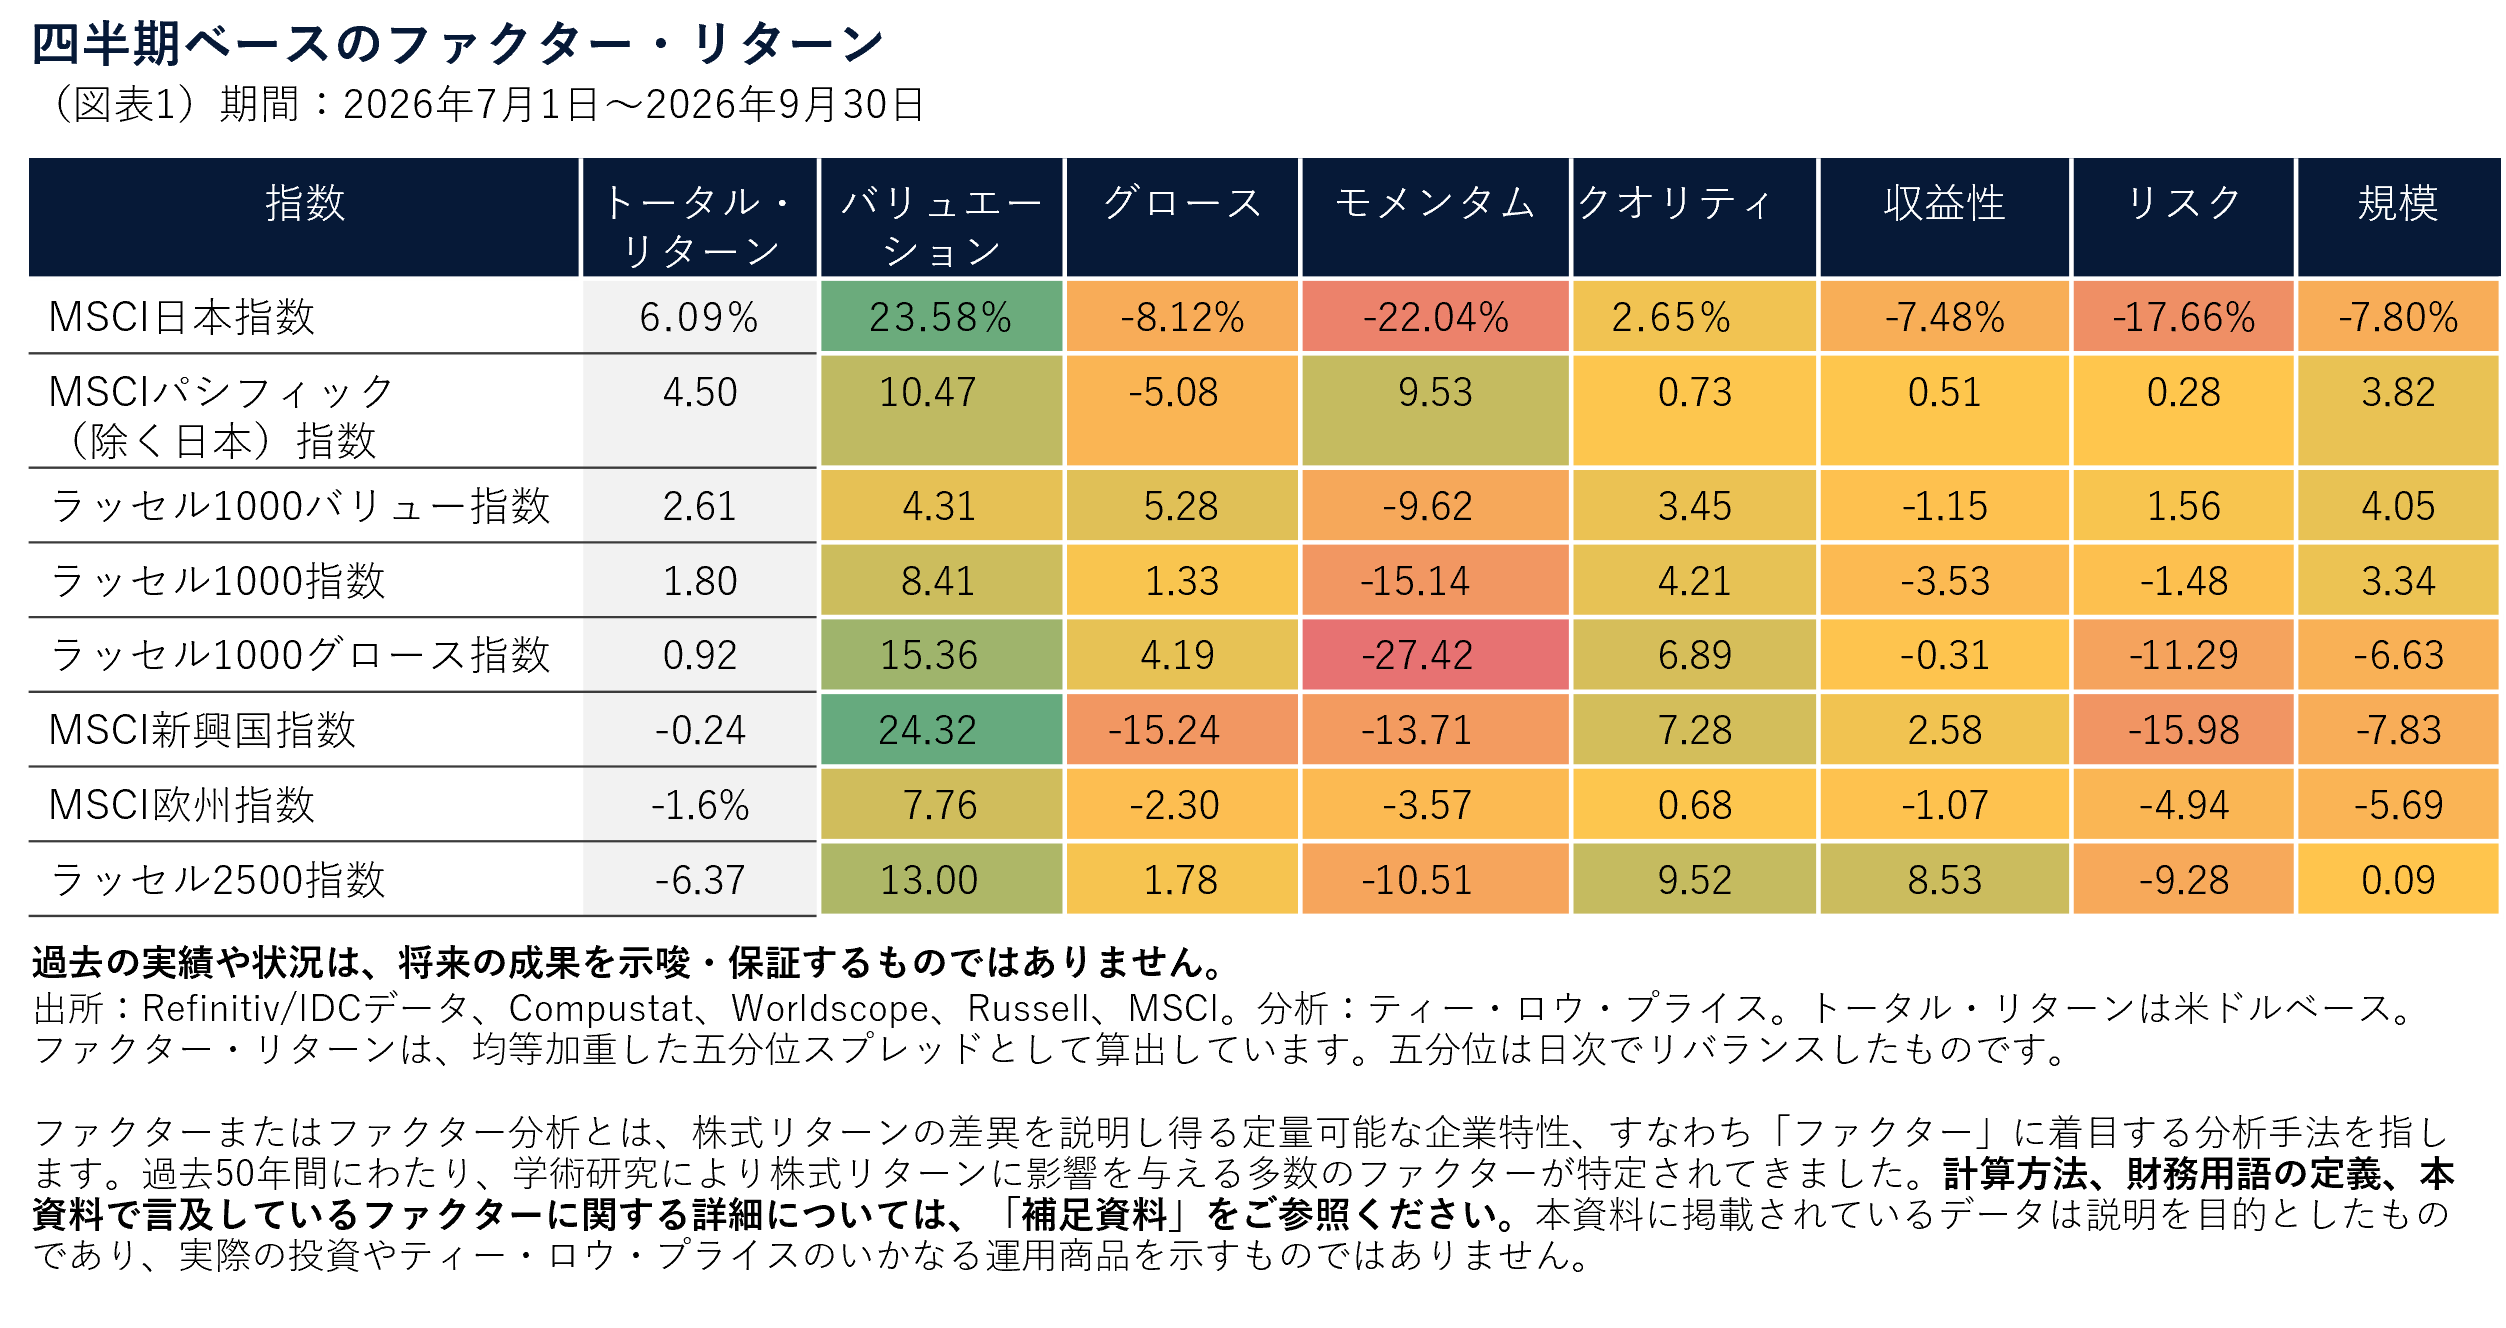
2026年第3四半期は、それまでの四半期とは様相が大きく異なりました。AI関連銘柄に織り込まれていた高い成長期待に対する懸念が高まったことで、モメンタム・ファクターとリスク・ファクターは大幅に下落する一方、バリュエーション・ファクターは大きくアウトパフォームしました(図表1)。
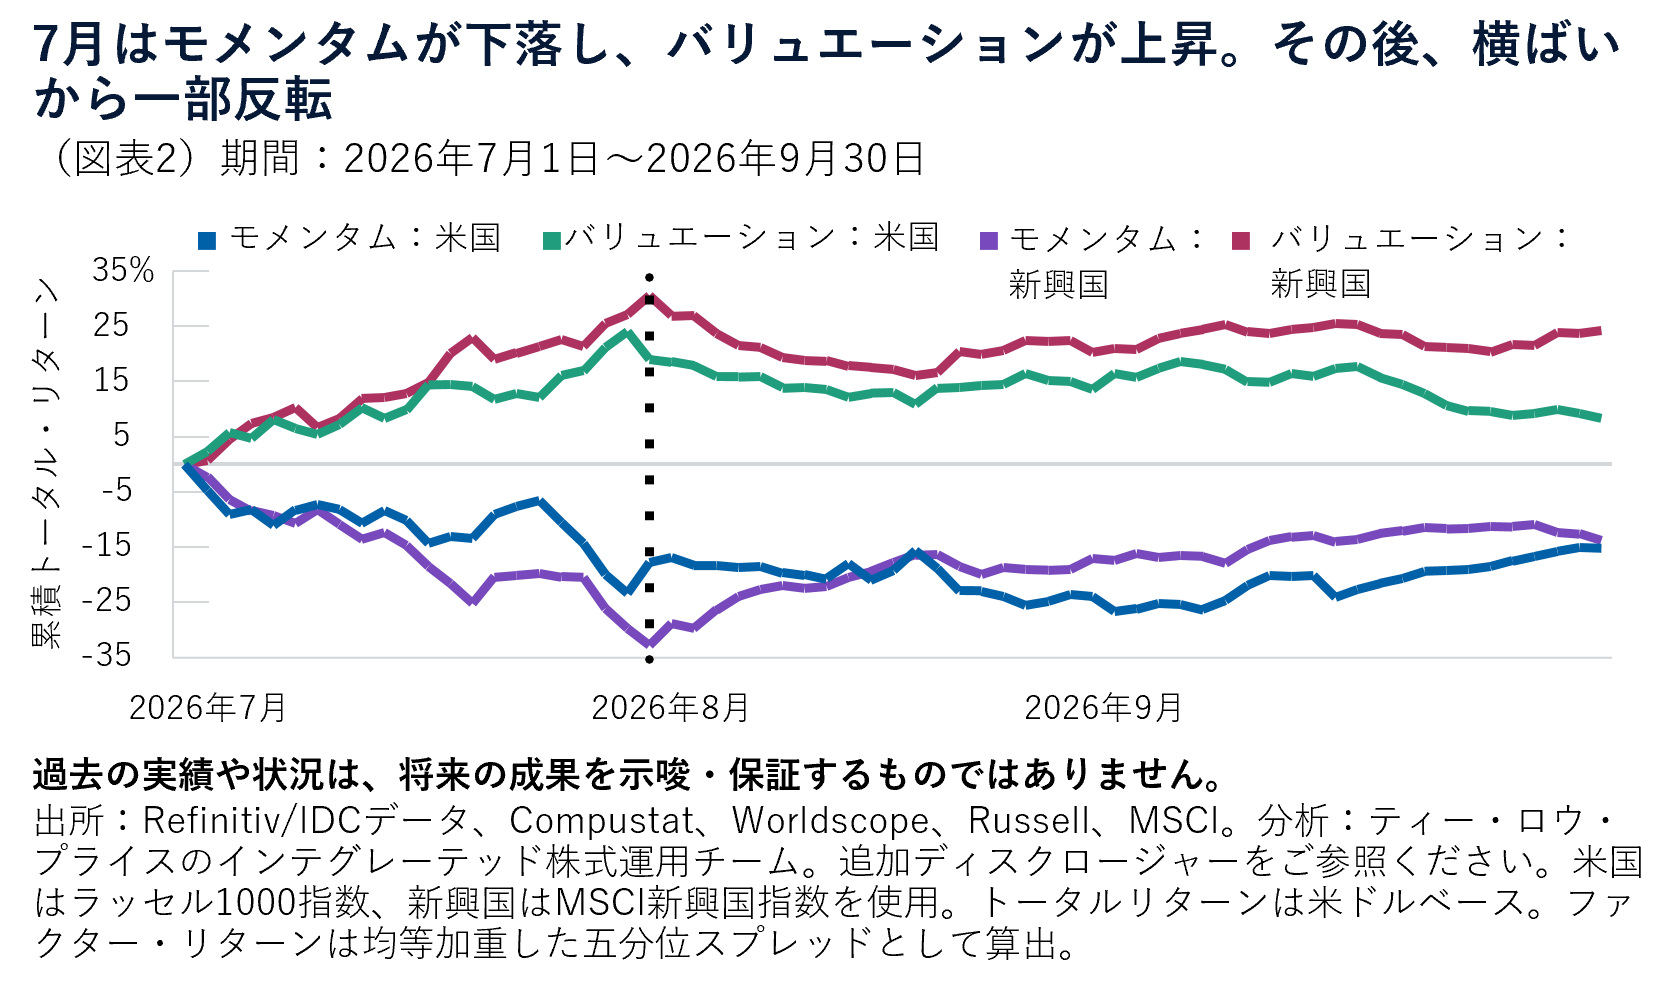
特筆すべきは、この調整の大部分が7月の短期間で生じたことです(図表2)。その後は、米国10年国債利回りが大幅に上昇する局面だったにもかかわらず、市場は安定化し、第3四半期を通じて下落幅の一部を回復しました。
私たちは、この値動きのパターンから、今回の調整はファンダメンタルズの悪化というよりも、テクニカル要因による側面が強かったと考えています。売り圧力は、韓国のメモリ関連銘柄へのレバレッジ投資を提供する人気ETFの急落や、ヘッジファンド「シチュエーショナル・アウェアネス」に対する追加証拠金の発生によって、一段と増幅されました。
この動きを引き起こしたもう一つの要因として、FTSE/ラッセルが6月26日に行った、近年で最大規模となる時価総額加重指数の再構成が挙げられます1。
この歴史的なリバランスは、主要指数のリスク特性を大きく変化させました。具体的には、大型グロース株指数におけるAI関連銘柄、モメンタム、ベータへのエクスポージャーを高める一方で、「AIの敗者」とみなされる銘柄や、負のモメンタムを示していた銘柄を大型バリュー株指数および小型株指数へ移行させる結果となりました。
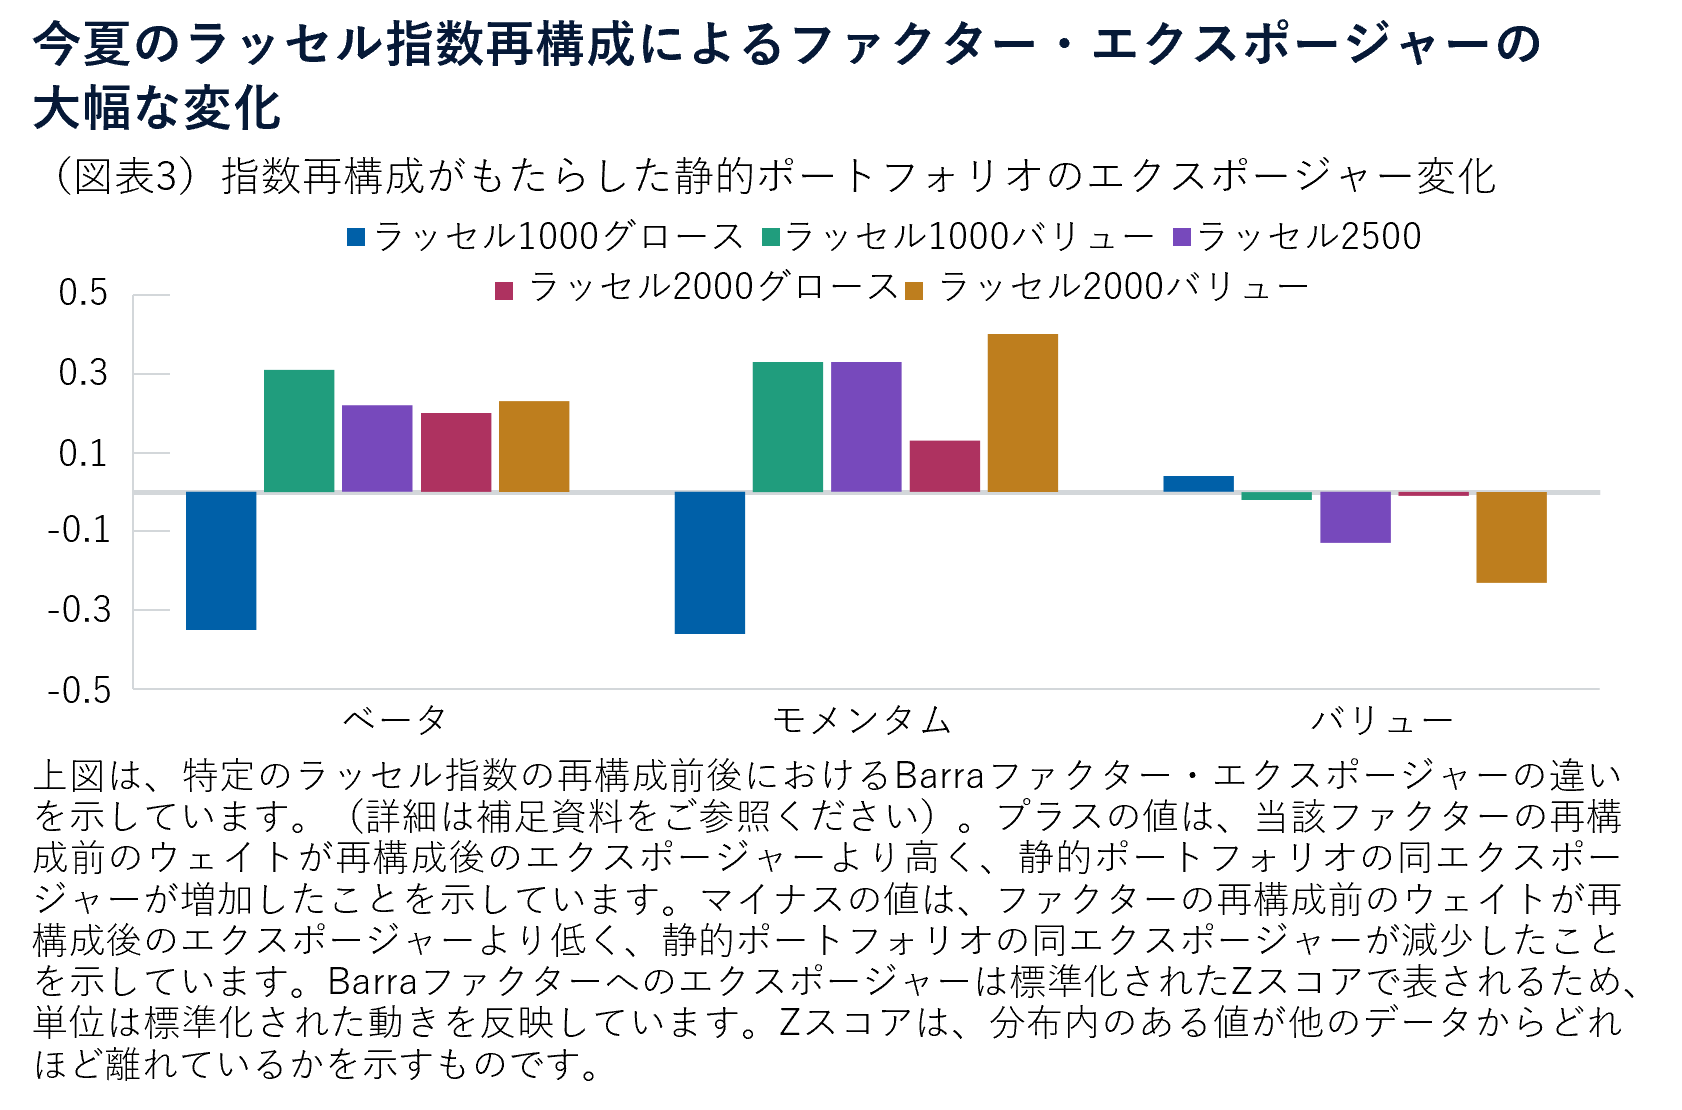
図表3は、各種ラッセル指数の再構成の前後で、アクティブ運用マネジャーがポートフォリオのポジションを変更しなかった場合、そのエクスポージャーがどのように変化したかを示しています。
例えば、ラッセル1000グロース指数は、ベータやモメンタムの高い銘柄が新たに多く組み入れられました。その結果、同指数をベンチマークとしながらポートフォリオを調整しない静的な運用戦略では、ベータおよびモメンタムに対する相対的なアンダーウェイトが拡大したことになります。
図表1に示されるように、このポジショニングは、第3四半期に静的なポートフォリオにとって追い風となりました。一方で、同じ力学が働いて、米国大型バリュー株および米国小型株の静的なポートフォリオにとって著しい逆風となりました。
このことから、ラッセル指数の再構成は、第3四半期のファクター・リターンに極めて大きな影響を与えたと考えられます。指数そのものの特性が変化しただけでなく、指数再構成に対応してポートフォリオを調整したかどうかによって、アクティブ運用マネジャーの運用成果にも相応の影響が生じた可能性があります。
例えば、私たちはこれまで、過去1年間にわたり「相対的に出遅れてきた保守的だった小型株マネジャーは、AI関連銘柄主導の相場が反転した局面で大きく巻き返すのではないか」との質問を度々受けてきました。ラッセル指数の指数再構成が行われていなければ、そのシナリオが実現する可能性は高かったと考えられます。しかし、今年の大規模な指数再構成によってベンチマークの特性自体が大きく変化したことから、仮にAI関連銘柄の優位性が後退したとしても、その反転効果は従来想定されていたほど大きくならない可能性があります。
AI関連のグローバルな投資機会のマッピング
足元で投資家が直面している最も重要なテーマの一つは、人工知能(AI)に関連する投資機会が、従来のAIインフラ整備を支える企業から、AIの実装や活用を担う企業へとどのように広がっていくのかという点です。
第3四半期の市場動向は、市場参加者がAIサイクルの今後の展開を模索していることを示唆するものでした。具体的には、以下のような変化が見られました。
AI関連投資が今後どのように進化し、新たな投資機会がどこで生まれる可能性があるのかを分析した結果、私たちは2つの重要な示唆を得ました。
総じて、グローバル投資が可能な株式戦略は、次世代のAI成長の恩恵を比較的魅力的なバリュエーションで取り込める投資機会を有していると考えています。
AIの恩恵を受ける3グループの定義
私たちは、グローバル株式市場を分析するにあたり、AIサイクルの異なる発展段階を反映する3つの「AI恩恵企業」カテゴリーを定義しました。
各分類のなかでは、それぞれの企業の事業内容に基づいて、さらにテーマ別のサブカテゴリーへ分類しました。この分類プロセスでは、リターンベース・クラスタリングなどのオルタナティブデータ分析手法も活用しています。リターンベース・クラスタリングとは、過去に類似した値動きを示してきた銘柄群を特定するための定量分析手法です。
また、企業の開示書類、決算説明会の議事録、金融界の調査レポートやティー・ロウ・プライスのグローバルなファンダメンタル・リサーチ・プラットフォームから得られる投資分析資料といった非構造化データの分析に、大規模言語モデル(LLM)2も活用しました。
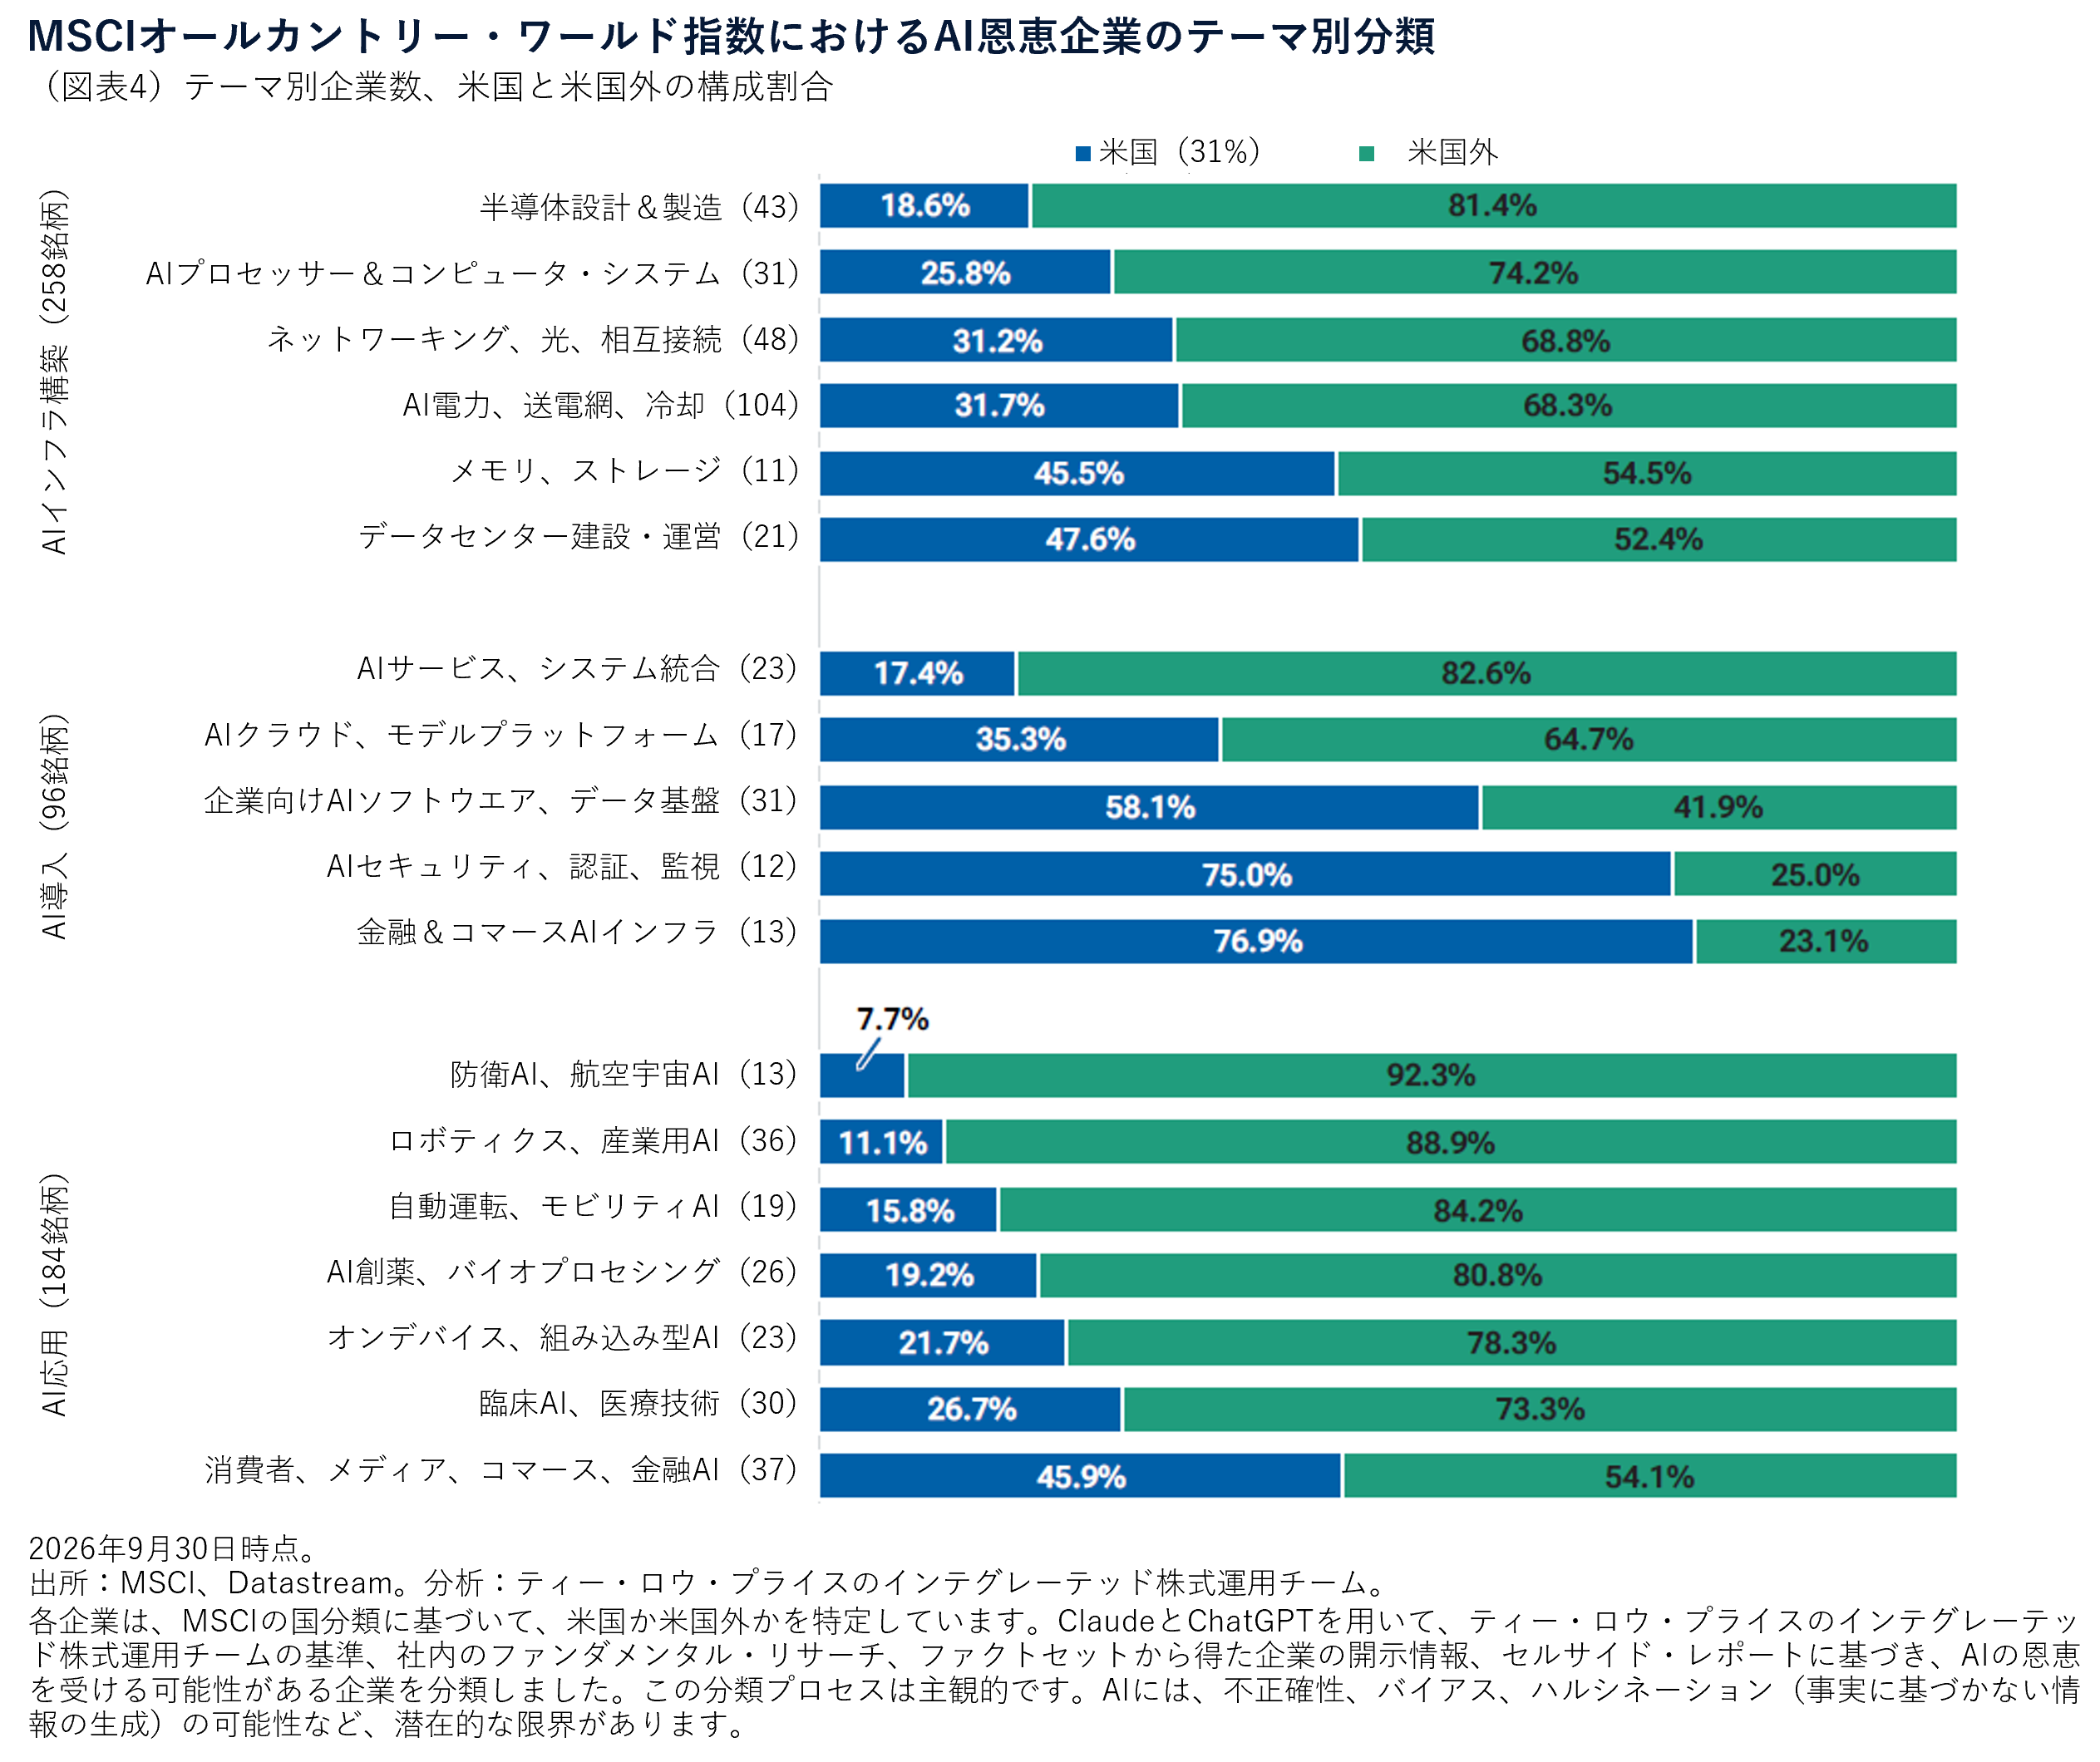
こうした多面的な分析の結果、MSCIオールカントリー・ワールド指数を構成する2,400社超の企業の中から、AIの恩恵を受ける可能性のある企業を538社特定しました。これらのAI関連企業は、18のテーマ別サブカテゴリーに分類されています(図表4)。
企業数ベース(時価総額ベースではない)でみると、AI恩恵企業として抽出された企業の約31%が米国企業であった一方、残る69%は米国外企業が占めています。この分析結果は、AI投資の機会が米国に限定されるものではなく、グローバルに広がっていることを示しています。
AI投資機会をグローバルに捉える:米国と米国外に広がる可能性
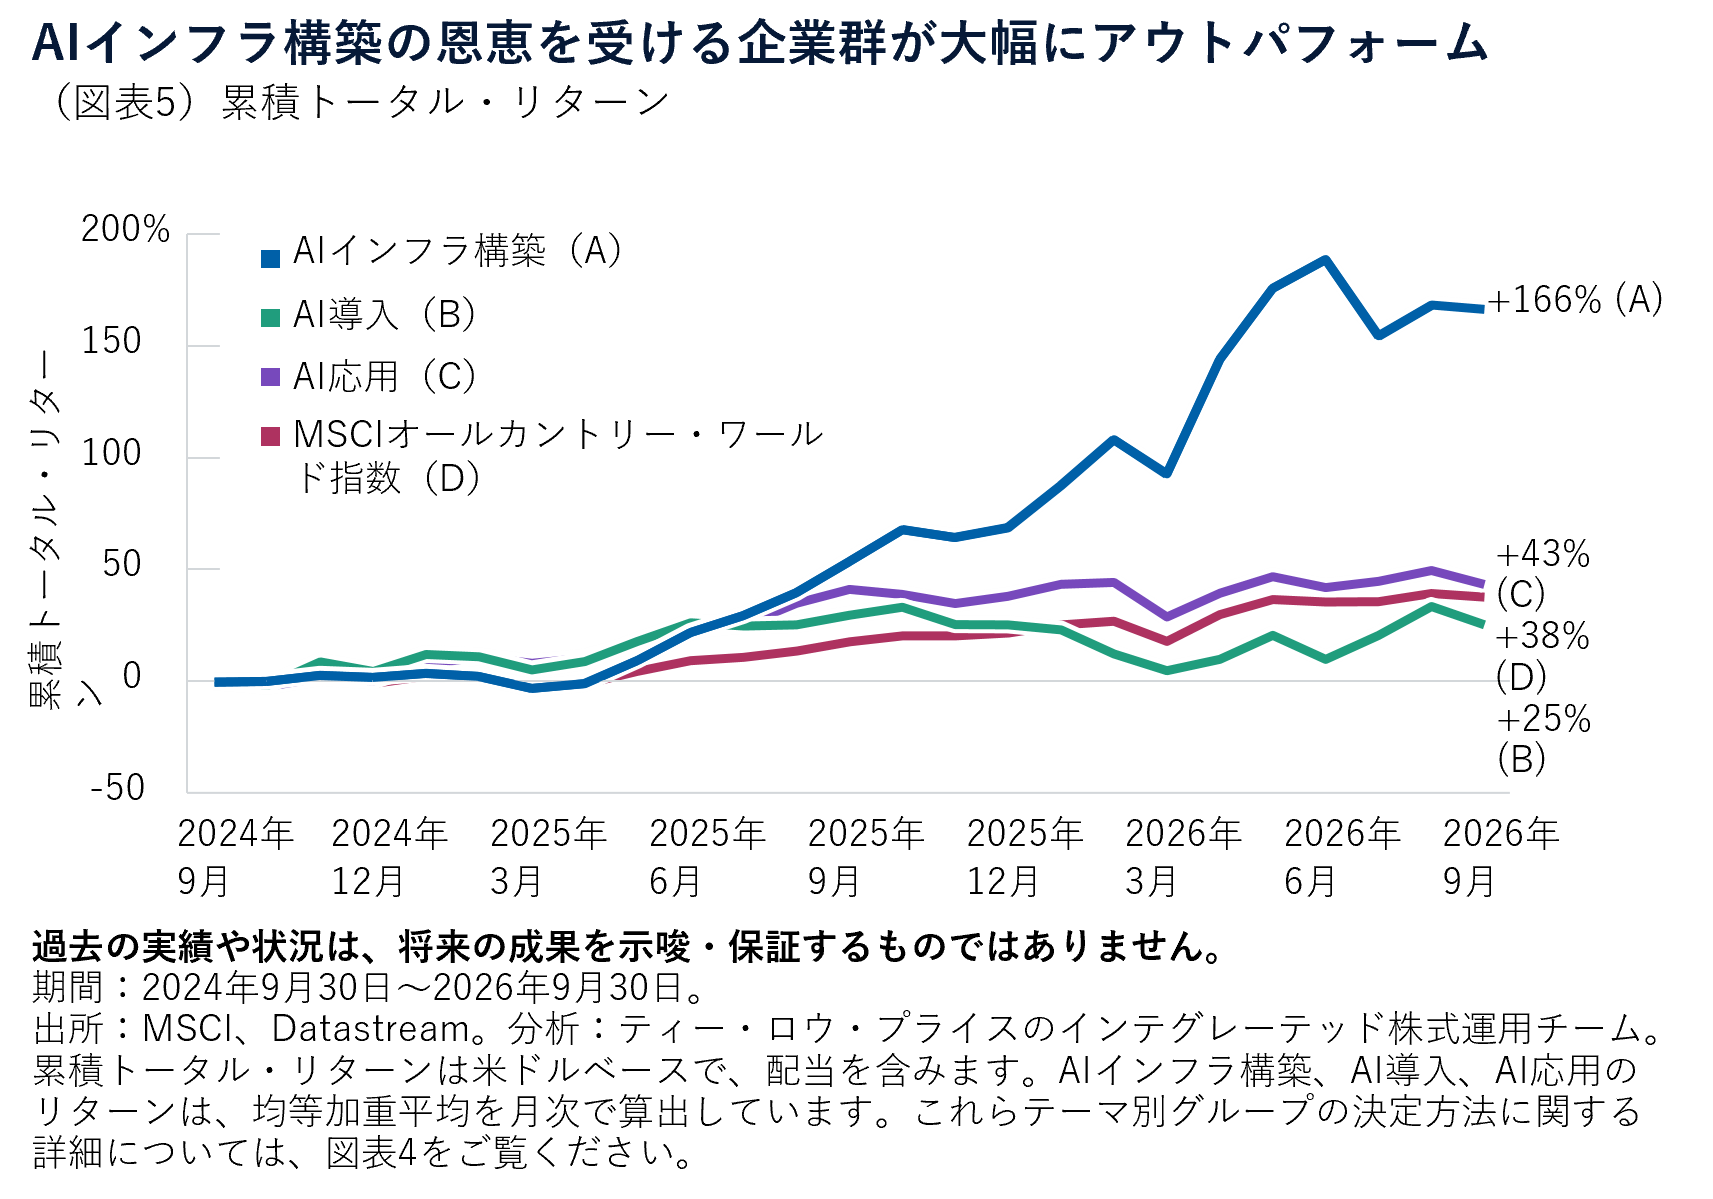
これまでAIによって創出された価値の多くは、「AIインフラ構築」の段階で生み出されてきました。業界全体がデータセンター能力の拡大を急ぐなか、半導体、ネットワーク機器、その他のハードウェアを確保するための投資が加速したためです。
一方で、「AI導入」および「AI応用」のカテゴリーに属するAI関連企業の株価パフォーマンスは、これまでのところ相対的に限定的なものにとどまっています(図表5)。その背景には、現時点ではAIが生み出す価値の大部分をどの企業が獲得するのかについて、市場の見方がまだ定まっていないことがあります。
しかし、この不確実性こそが新たな投資機会を生み出す可能性があります。市場が次のAI関連の勝ち組企業を模索するなかで、こうした領域には再評価の余地が残されていると考えられます。
過去のテクノロジー革新の局面を振り返ると、長期的には「導入」領域や「応用」領域において、より大きな付加価値が創出される傾向が見られました。
AI応用領域において有望な投資機会が期待されるテーマの多くでは、米国外企業が大きな割合を占めています。
一方で、当社の分析によれば、米国株式市場はデジタル領域におけるAI導入およびAI応用の分野で高い存在感を示しています。具体的には、エンタープライズ向けAIソフトウエア、データプラットフォーム、サイバーセキュリティ、金融・商取引インフラといったテーマにおいて、米国企業の層の厚さが際立っています。
グローバルなAI投資ユニバースにおけるバリュエーション比較
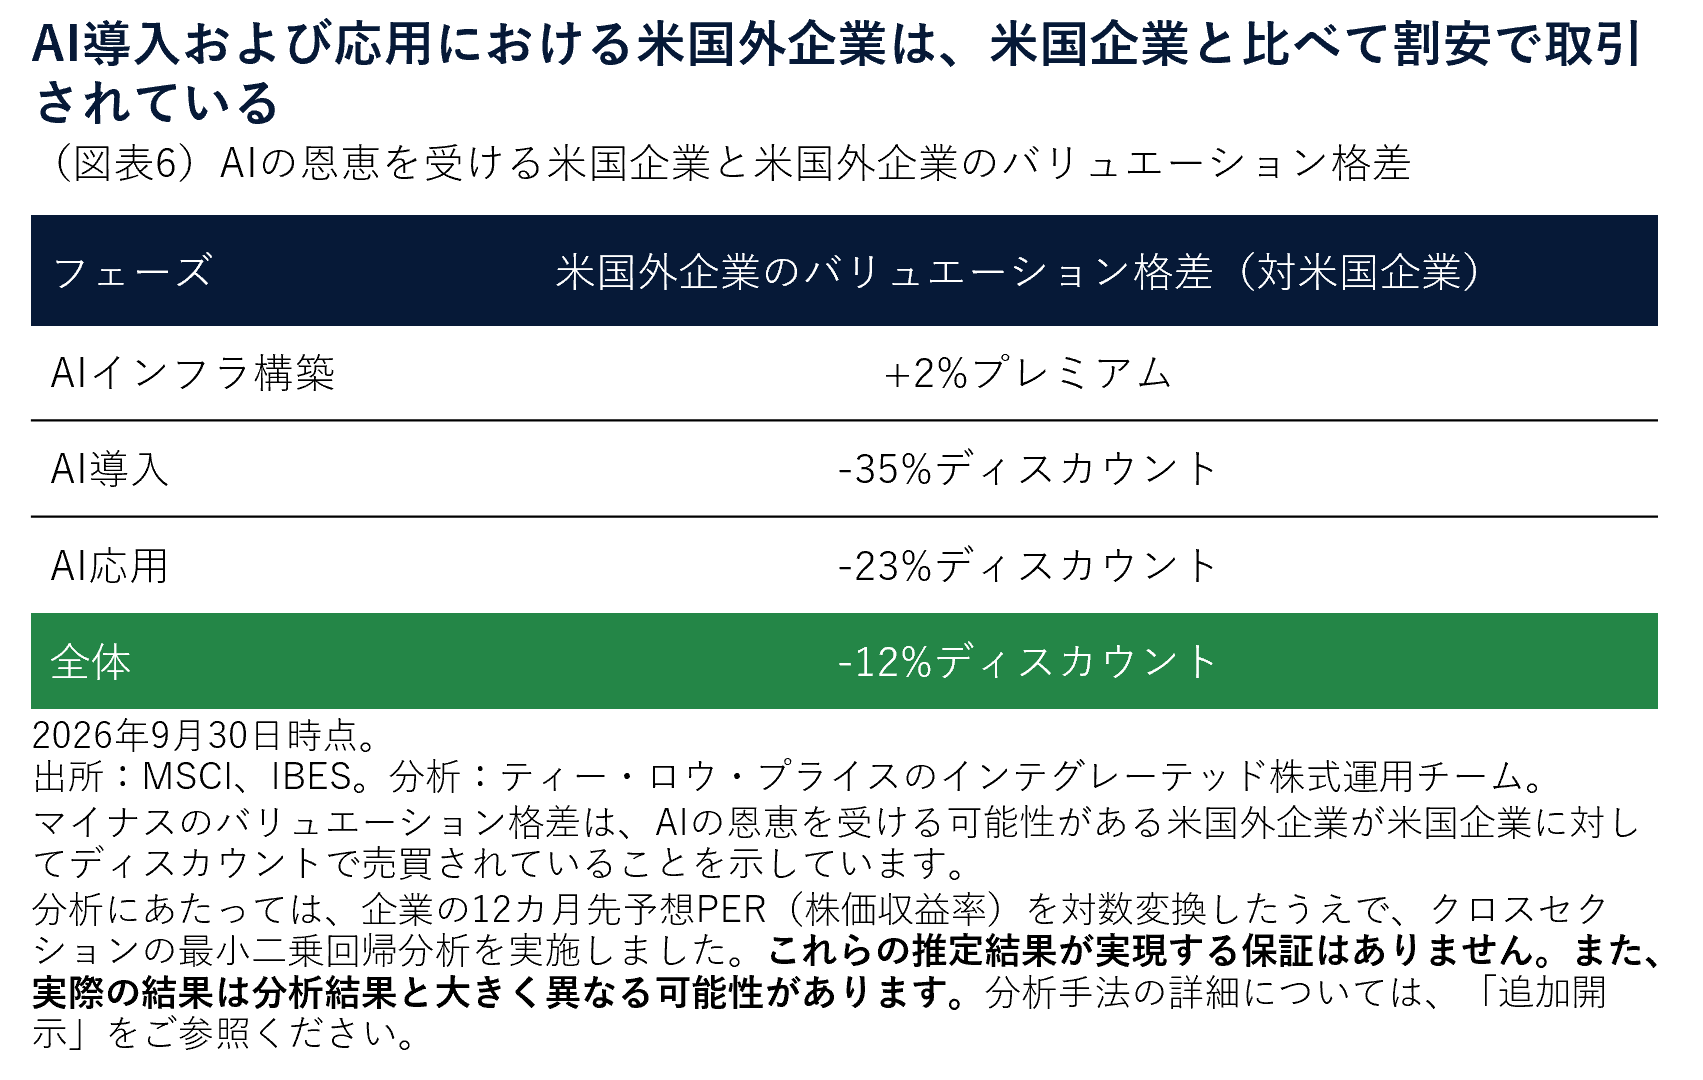
地域やビジネスモデルの違いを考慮するため、私たちは将来予想PER(株価収益率)を分析する際に、業種、国・地域、ならびに企業規模、成長性、収益性、利益の質、ベータなどの企業特性を統制したうえで評価を行いました。
その結果、AIインフラ構築分野では、米国外企業のバリュエーションは米国企業と比べてやや割高であることが示唆されました。一方で、AI導入およびAI応用分野では、各種要因を調整後も、米国外企業のバリュエーションは米国企業に対してそれぞれ約35%および約23%のディスカウント水準にあると推定されました(図表6)。
こうした分析結果は、さらなる調査・分析を行うべき有望な投資候補を特定するうえで有益な示唆を提供します。特に、割安なバリュエーションが信頼性の高い利益成長機会によって裏付けられている場合には、魅力的な投資機会となる可能性があります。
なお、企業をAI関連テーマに分類すること自体が投資判断を意味するわけではありません。テーマへの該当は、あくまで企業の事業内容や成長機会を詳細に分析するための出発点であり、それ自体が投資仮説となるものではありません。
結論
AI投資機会はグローバルに広がっており、その対象はAIインフラ構築段階にとどまりません。私たちは、ファンダメンタル・リサーチ・プラットフォームと先進的な定量分析手法を組み合わせることで、「AIインフラ構築」「AI導入」「AI応用」の各カテゴリーおよび関連するテーマ別サブカテゴリーにおける投資機会を、グローバルな視点から体系的に整理しました。
その結果、ヘルスケア関連分野やロボティクス、産業用AIなど、一部の有望なAI応用領域において、米国外企業が高い存在感を示していることが確認されました。また、バリュエーション分析では、AI導入およびAI応用分野に属する米国外企業が、米国企業と比較して相対的に割安な水準にあることが示唆されています。
私たちは、AI普及の次の成長局面において、グローバル市場に魅力的な投資機会が存在すると考えています。本分析で作成したフレームワークは、ファンダメンタル分析と定量的な銘柄選択を組み合わせながら、将来の有望企業を魅力的なバリュエーションで発掘するための出発点となるものです。
補足資料
ファクター定義
本資料で使用しているファクターは、当社が独自に構築した指標であり、以下のとおり定義されます。
バリュエーション:利益、売上高、純資産価値および配当を基に算出した複数のバリュエーション指標を組み合わせた独自指標です。具体的なウェイト付けは地域やセクターによって異なります。
グロース:過去および将来予想の利益成長率や売上成長率に基づいて構築した独自の成長性指標です。採用する指標やそのウェイトは地域や業種によって異なります。
モメンタム:中期的な株価トレンドを測定する独自のモメンタム指標です。
クオリティ:ファンダメンタルズおよび株価の安定性、財務基盤の健全性、収益性、資本効率、利益の質などを総合的に評価した独自のクオリティ指標です。
収益性 :自己資本利益率(ROE)を指します。
リスク:本資料では、過去12カ月騰落率の標準偏差を指します。リスクの高い銘柄は標準偏差が大きく、過去のリターンの変動幅が大きいことを意味します。
サイズ:時価総額を指します(プラスの値は大型株が小型株をアウトパフォームしたことを意味します)。
五分位スプレッド:ロング・ショート・リターンとも呼ばれます。特定の特性やファクターに基づいて銘柄を順位付けし、5つのグループ(五分位)に分類した上で、各グループを等ウェイトで保有し、上位20%グループのリターンから下位20%グループのリターンを差し引いて算出します。
ファクターおよび指数には直接投資することはできず、掲載内容はあくまで説明目的のものです。実際の投資成果を示すものではなく、売買コストや運用報酬など実際の投資に伴う費用も反映していません。
すべての投資には元本損失の可能性を含む市場リスクがあります。また、過去に良好な成果を示した企業特性が将来も継続する保証はありません。
投資リスク
株式投資リスク:株式はさまざまな要因により急速に価値を失う可能性があり、低迷した価格水準が長期間継続する場合があります。
海外投資リスク:海外投資は、為替変動、市場構造や流動性の違い、ならびに各国・地域特有の政治・経済環境の影響などにより、米国投資より高いリスクを伴う場合があります。
グロース株リスク:グロース株は株式投資特有の高い価格変動性の影響を受けやすく、インカム重視型銘柄に比べ株価変動が大きくなる傾向があります。
小型株・中型株リスク:小型株は一般に大型株と比較して価格変動が大きい傾向があります。また、中型株も成熟した大型企業の株式に比べて高い変動性を伴う場合があります。
テクノロジー関連株リスク:テクノロジー企業への投資には、パフォーマンスのばらつきや大幅な株価変動など固有のリスクがあります。また、激しい競争、規制変更、業績未達、知的財産保護への依存、技術革新や消費者ニーズの変化による製品・サービスの陳腐化などの影響を受ける可能性があります。
その他の用語定義
Barraベータ:市場全体の値動きに対する個別銘柄の感応度を測定する指標です。過去252営業日における超過リターンと時価総額加重ユニバースのリターンとの回帰分析によって算出されます。
Barraモメンタム:直近12カ月の株価推移に基づく相対的な強さを通じて、銘柄リターンの共通した変動要因を捉える指標です。
Barraバリュー:ブック・ツー・プライス(PBR(株価純資産倍率)の逆数)やキャッシュフロー利回りなど、共通するバリュエーション特性を反映する指標です。
1 ラッセルの指数再構成とその影響に関する当社の分析については、ティー・ロウ・プライスのレポート「Russell Revolution: How the AI Trade is Reshaping Benchmark Risk」(2026年6月)をご覧ください。
2 LLMは、膨大な言語データを学習したAIモデルであり、複雑なテキスト情報の分類と分析に優れています。
追加開示
■ CFA®ならびにChartered Financial Analyst®は、CFA Instituteの登録商標です。
■ 図表6:本分析では、AIインフラ構築、AI導入、AI応用の3つの領域について、米国企業と米国外企業を比較しています。比較にあたっては、時価総額、ベータ、成長性、利益の質、収益性、国・地域、業種の違いを統制しています。これらの調整により、AIカテゴリーそのものに起因するバリュエーション差をより明確に把握することを目的としています。銘柄の分類方法については図表4をご参照ください。
■ Refinitiv、Compustat、FTSE RussellおよびMSCIは、本資料に掲載された指数またはデータに含まれる誤りや欠落について一切責任を負いません。また、これらの指数またはデータの独創性、正確性、完全性、適時性、商品性、および特定目的への適合性に関する明示または黙示のいかなる保証も行いません。本資料に記載された指数またはデータに依拠して判断や行動を行うことはできません。
■ ロンドン証券取引所グループおよびそのグループ事業(総称して「LSEグループ」)。著作権はLSEグループに帰属します。FTSEラッセルは、特定のLSEグループ企業の商号です。「Russell®」は関連するLSEグループ企業の商標であり、他のLSEグループ企業はライセンスを得て使用しています。FTSEラッセル・インデックスまたはデータの著作権は、インデックスまたはデータを保有する関連するLSEグループ企業に帰属します。LSEグループおよびそのライセンサーは、インデックスまたはデータの誤りや不備の責任を負わず、いずれの当事者も本書に記載のインデックスまたはデータに依拠することは禁止されます。関連するLSEグループ企業の書面による明示的同意なしにLSEグループから得たデータを再配布することは認められません。本書の内容は、LSEグループによる販売促進、出資および承認は受けておりません。
■ 出所:MSCI。MSCIおよびその関連会社、並びに第三者の情報源および提供者(まとめて「MSCI」)は、本稿に記載されるMSCIのデータに関して、明示的または暗黙的に関わらず、いかなる保証や表明は行わず、一切の責任を負いません。MSCIのデータは、その他の指数や証券、金融商品の基準としての更なる再配布や使用が禁止されています。本資料は、MSCIによって承認、審査、発行されたものではありません。過去のMSCIのデータおよび分析は、将来のパフォーマンスの分析、見通しまたは予測を示唆または保証するものではありません。いずれのMSCIのデータも、投資判断のための投資アドバイスや推奨を目的とするものではなく、投資アドバイスや推奨として依拠してはなりません。
■ 出所:Refinitiv。著作権はすべてリフィニティブ(1999-2026)に帰属します。
■ 金融データと分析の提供はファクトセット。Copyright 2026 FactSet. すべての権利はファクトセットに帰属します。
重要情報
当資料は、ティー・ロウ・プライス・アソシエイツ・インクおよびその関係会社が情報提供等の目的で作成したものを、ティー・ロウ・プライス・ジャパン株式会社が翻訳・補記したものであり、特定の運用商品を勧誘するものではありません。また、金融商品取引法に基づく開示書類ではありません。当資料における見解等は資料作成時点のものであり、将来事前の連絡なしに変更されることがあります。これらの見解はティー・ロウ・プライス・アソシエイツ・インク及びその関係会社の見解とは異なる場合があります。
資料内に記載されている個別銘柄につき、売買を推奨するものでも、将来の価格の上昇または下落を示唆するものでもありません。また、当社ファンド等における保有・非保有および将来の組入れまたは売却を示唆・保証するものでもありません。投資一任契約は、値動きのある有価証券等(外貨建て資産には為替変動リスクもあります)を投資対象としているため、お客様の資産が当初の投資元本を割り込み損失が生じることがあります。
当社の運用戦略では時価資産残高に対し、一定の金額までを区切りとして最高1.265%(消費税10%込み)の逓減的報酬料率を適用いたします。また、運用報酬の他に、組入有価証券の売買委託手数料等の費用も発生しますが、運用内容等によって変動しますので、事前に上限額または合計額を表示できません。詳しくは契約締結前交付書面をご覧ください。
当資料はティー・ロウ・プライス・ジャパン株式会社の書面による同意のない限り他に転載することはできません。