著者   Steve Boothe, CFA, Thomas Heidenberger, CFA
レポートをダウンロードする

企業利益、政策、資本不足:クレジット市場の新たな局面

2026年9月, Fixed Income

サマリー
  • 近年、財政政策は投資主導型の施策へと転換しており、特に資本集約型セクターにおいて、企業利益を押し上げるとともに、クレジット市場を下支えしている。
  • 今後の局面では投資資金不足に陥る可能性もあることから、民間部門には企業の大規模な設備投資への資金提供に加え、より長期にわたる金利変動リスクを引き受けることが求められる。
  • こうした環境下では、デュレーションの長い資産のボラティリティが構造的に高まる可能性があるとともに、資金調達手段の多様化などを背景にパブリック市場、プライベート市場、社債市場、証券化商品市場の境界は、引き続き曖昧になる可能性がある。

1つの大きく美しい法案(One Big Beautiful Bill Act:OBBBA)の成立から1年以上が経過し、同法が企業の収益性に及ぼす影響が一段と明らかになりつつあります。利益の伸びが大幅に加速しただけでなく、その質も向上しています。こうした利益の拡大は、主に財務戦略やコスト削減によって実現したものではありません。むしろ、人工知能(AI)インフラ、電力需要、国内製造業を中心とする幅広い設備投資サイクルを後押しした財政政策がもたらす環境を反映しています。
 

財政政策と企業利益のつながり

OBBBAが成立した当初、市場は財政負担に注目していましたが、私たちは、市場が見過ごしていた企業の収益性への潜在的な影響に着目しました。私たちの分析の基礎となったのは、財政資金の流れと民間部門の収益性を結びつけるマクロ経済のフレームワークである「カレツキ=レヴィの企業利益恒等式」です。1

売上高や利益率をボトムアップで予測する従来型の収益モデルとは異なり、カレツキ=レヴィのアプローチは、家計、政府、海外の部門別の資金収支によって、利益がどのように形成されるかに着目します。

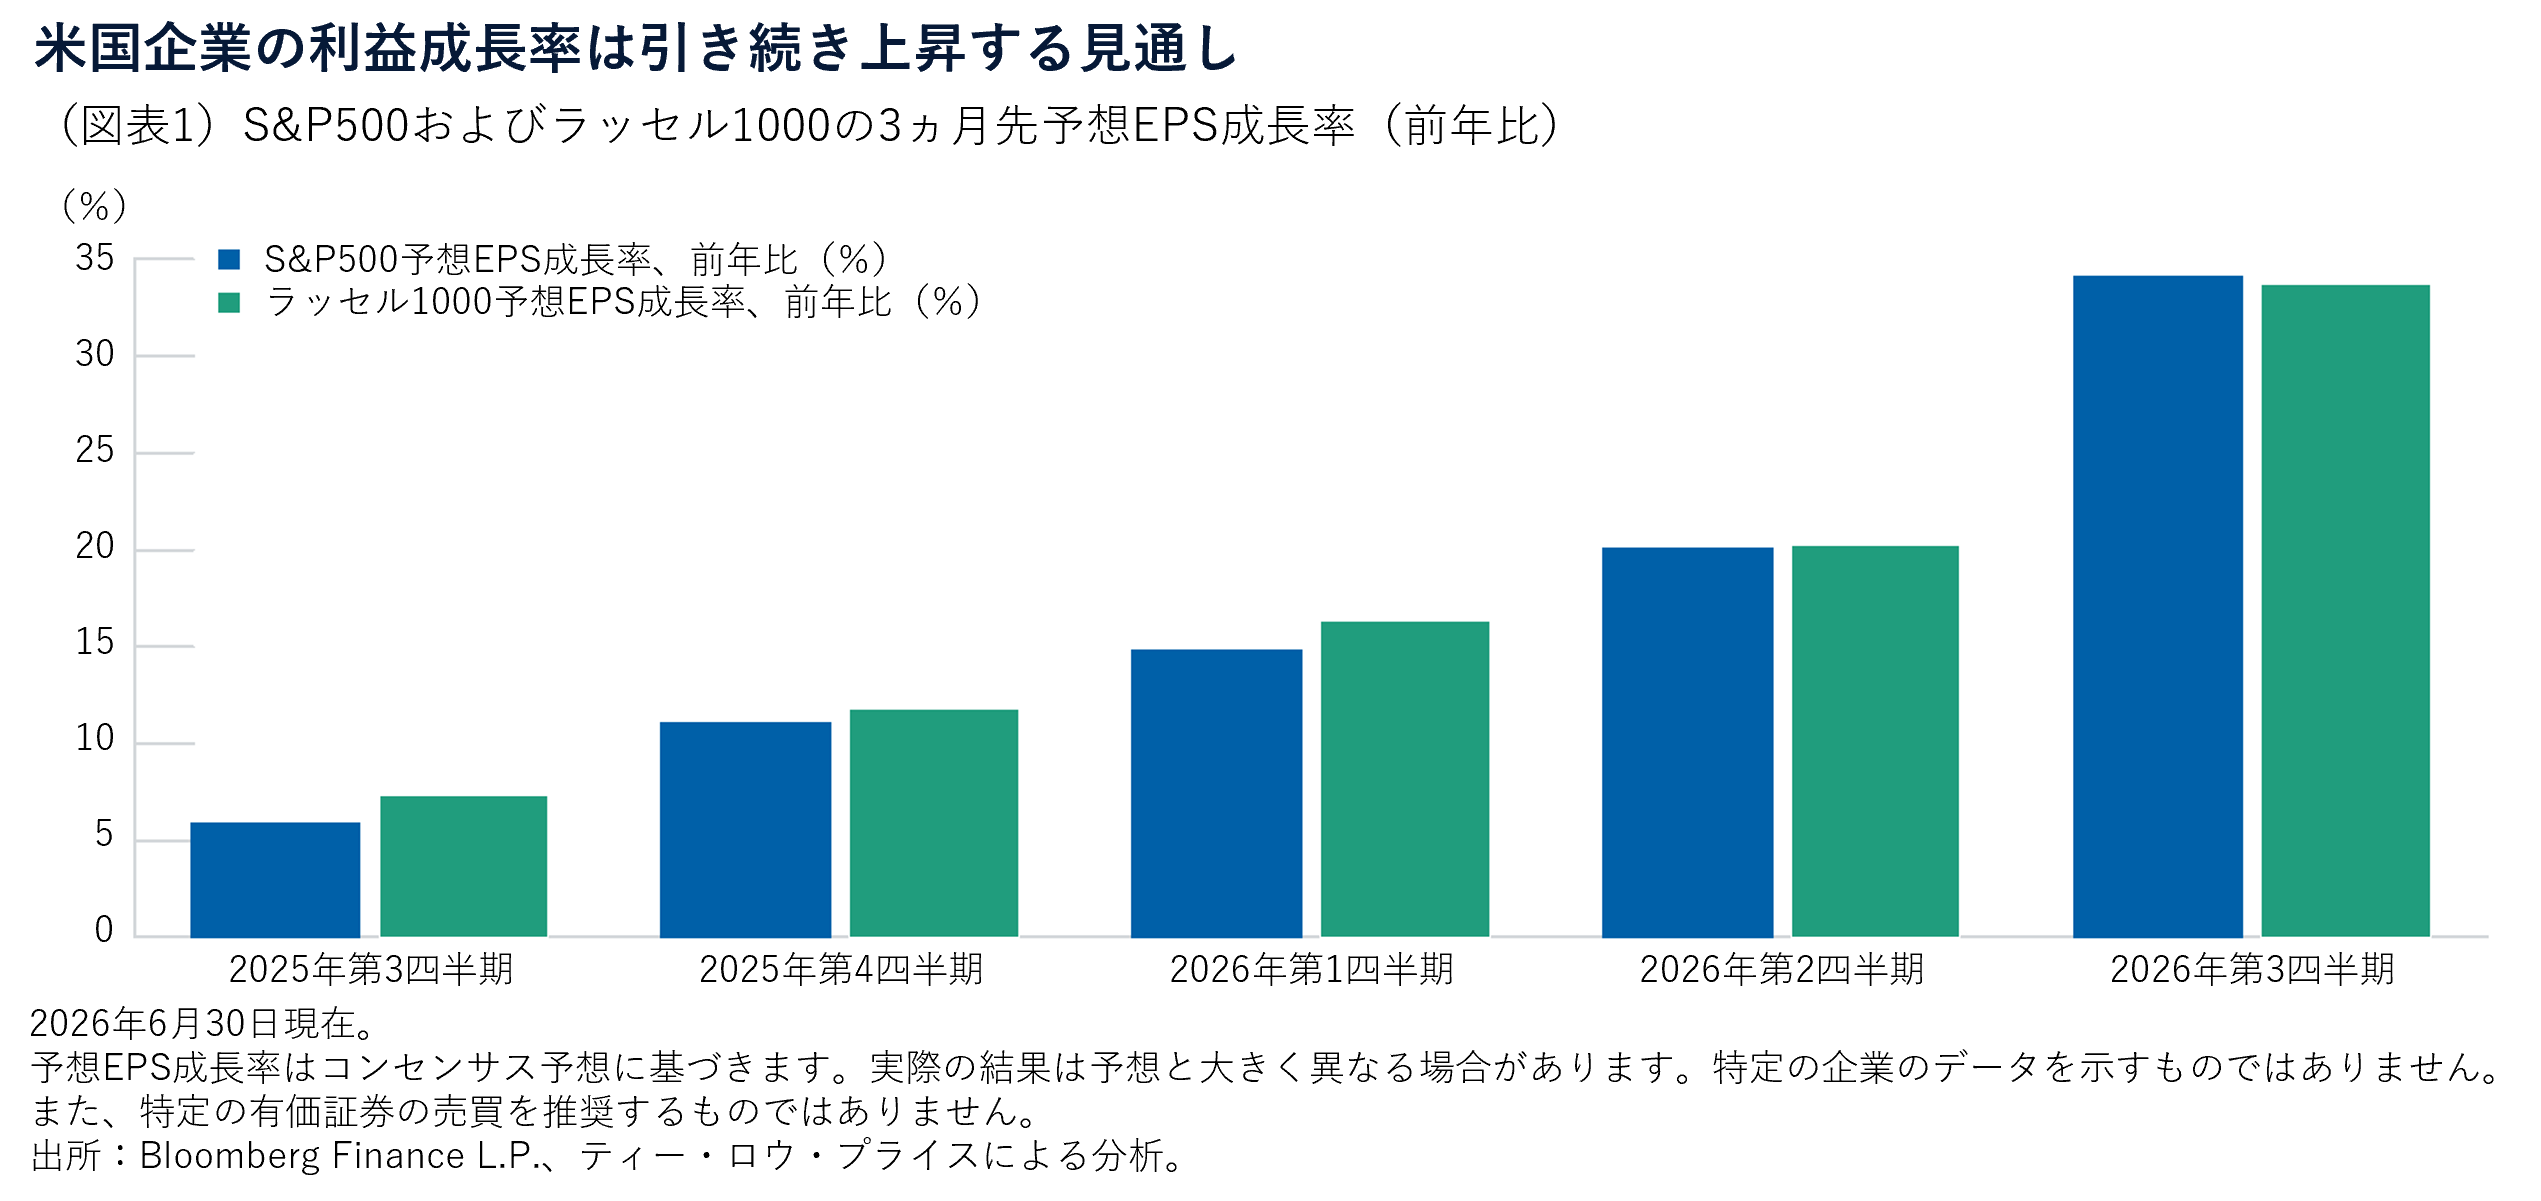
米国企業の利益成長率は引き続き上昇する見通し

本質的に、カレツキ=レヴィの企業利益恒等式は、貯蓄と投資の関係を示す国民経済計算上の関係から導かれるマクロ経済的な恒等式です。

企業利益=投資-家計貯蓄-政府貯蓄-海外部門の貯蓄

このフレームワークからは民間投資が増加する場合、そして(または)政府部門が財政赤字を維持する場合、企業利益は増加する傾向にあることが示唆されます。このフレームワークは、企業固有の収益要因から、より広範なマクロ経済の資金フローへと焦点を移すものです。こうしたマクロ経済の動きと企業利益とのつながりを踏まえ、私たちはOBBBAが企業収益を押し上げるとの見通しを立てていました。しかし、その後の企業利益の拡大は、多くの点で私たちの想定を上回るものとなりました。
 

投資主導型の財政支援はクレジット市場にとって重要

重要なポイントは、単に「財政赤字は景気を刺激する」ということでは決してない点です。市場では、財政赤字が経済にとって「良い」のか「悪い」のかという二者択一で議論される傾向にあります。しかし、そのような捉え方では、根底にあるメカニズムを見落としてしまいます。財政政策が重要なのは、政府の財政赤字が最終的に民間部門の所得となるからです。そして、より注目すべきは、その資金がどこに向かい、誰がその恩恵を受け、それらが生産的な投資の資金となるのか、投機的な過熱を助長するのか、あるいは供給制約を招き、インフレ圧力を高めるのか、という点です。

ここ数年、財政政策は消費主導型の支援策から投資主導の施策へと軸足を移してきました。この変化はクレジット市場にとって重要です。なぜなら、投資支出がキャッシュフローの拡大、バランスシートの健全化、そして最終的には企業利益の増加につながる好循環を生みだす一助となるからです。主な恩恵を受けてきたのは、ハイパースケーラー(大規模なデータセンターを保有する大手テクノロジー企業)、公益、半導体などの資本集約型セクターや、バランスシートに余力のある信用力の高い投資適格企業です。
 

新たなサイクルー成長から資本不足へ

市場では依然として、こうした変化が単なる成長のストーリーではなく、インフレや資金の供給不足という側面を強めていることが十分に認識されていません。これまでの局面では需要の拡大が中心でしたが、今後は資金や人材、設備などの供給制約がより重要なテーマになるとみています。

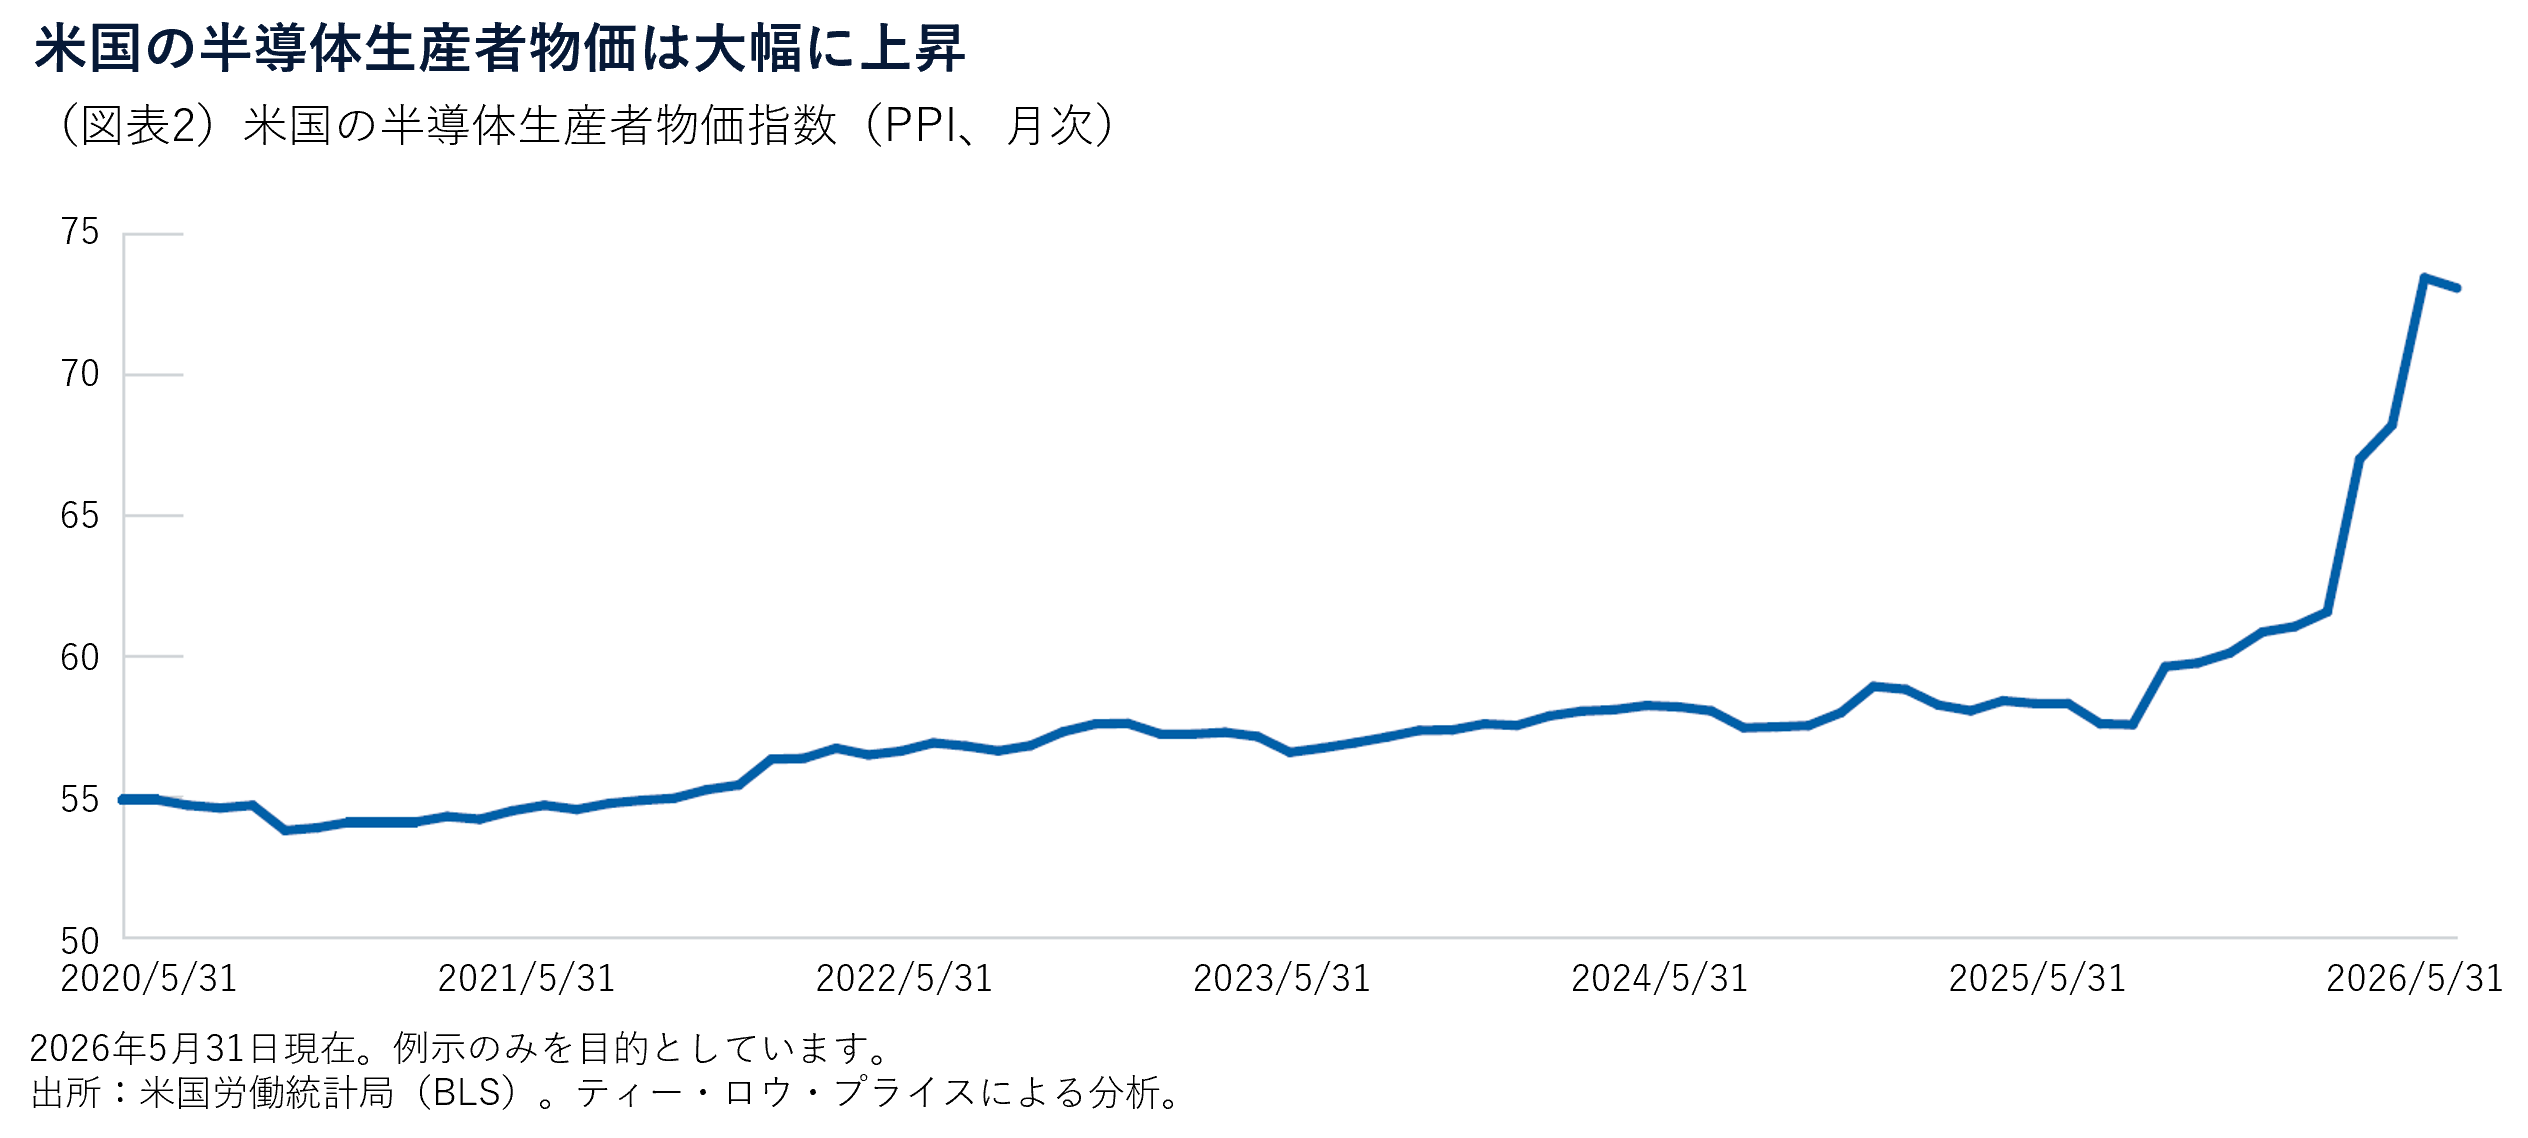
米国の半導体生産者物価は大幅に上昇

AIインフラへの投資は、いまや経済全体を左右する要因となっています。データセンター、電力インフラ、半導体は、ここ数十年で最大級の、連動して進行する設備投資サイクルの一つとなっています。重要なのは、この設備投資の波が、財政赤字の拡大、企業の借り換えニーズの増大、労働力や資源の制約、長期資金をめぐる競争の激化と同時に進行していることです。これらの要因が相まって、投資環境は大きく変化しています。

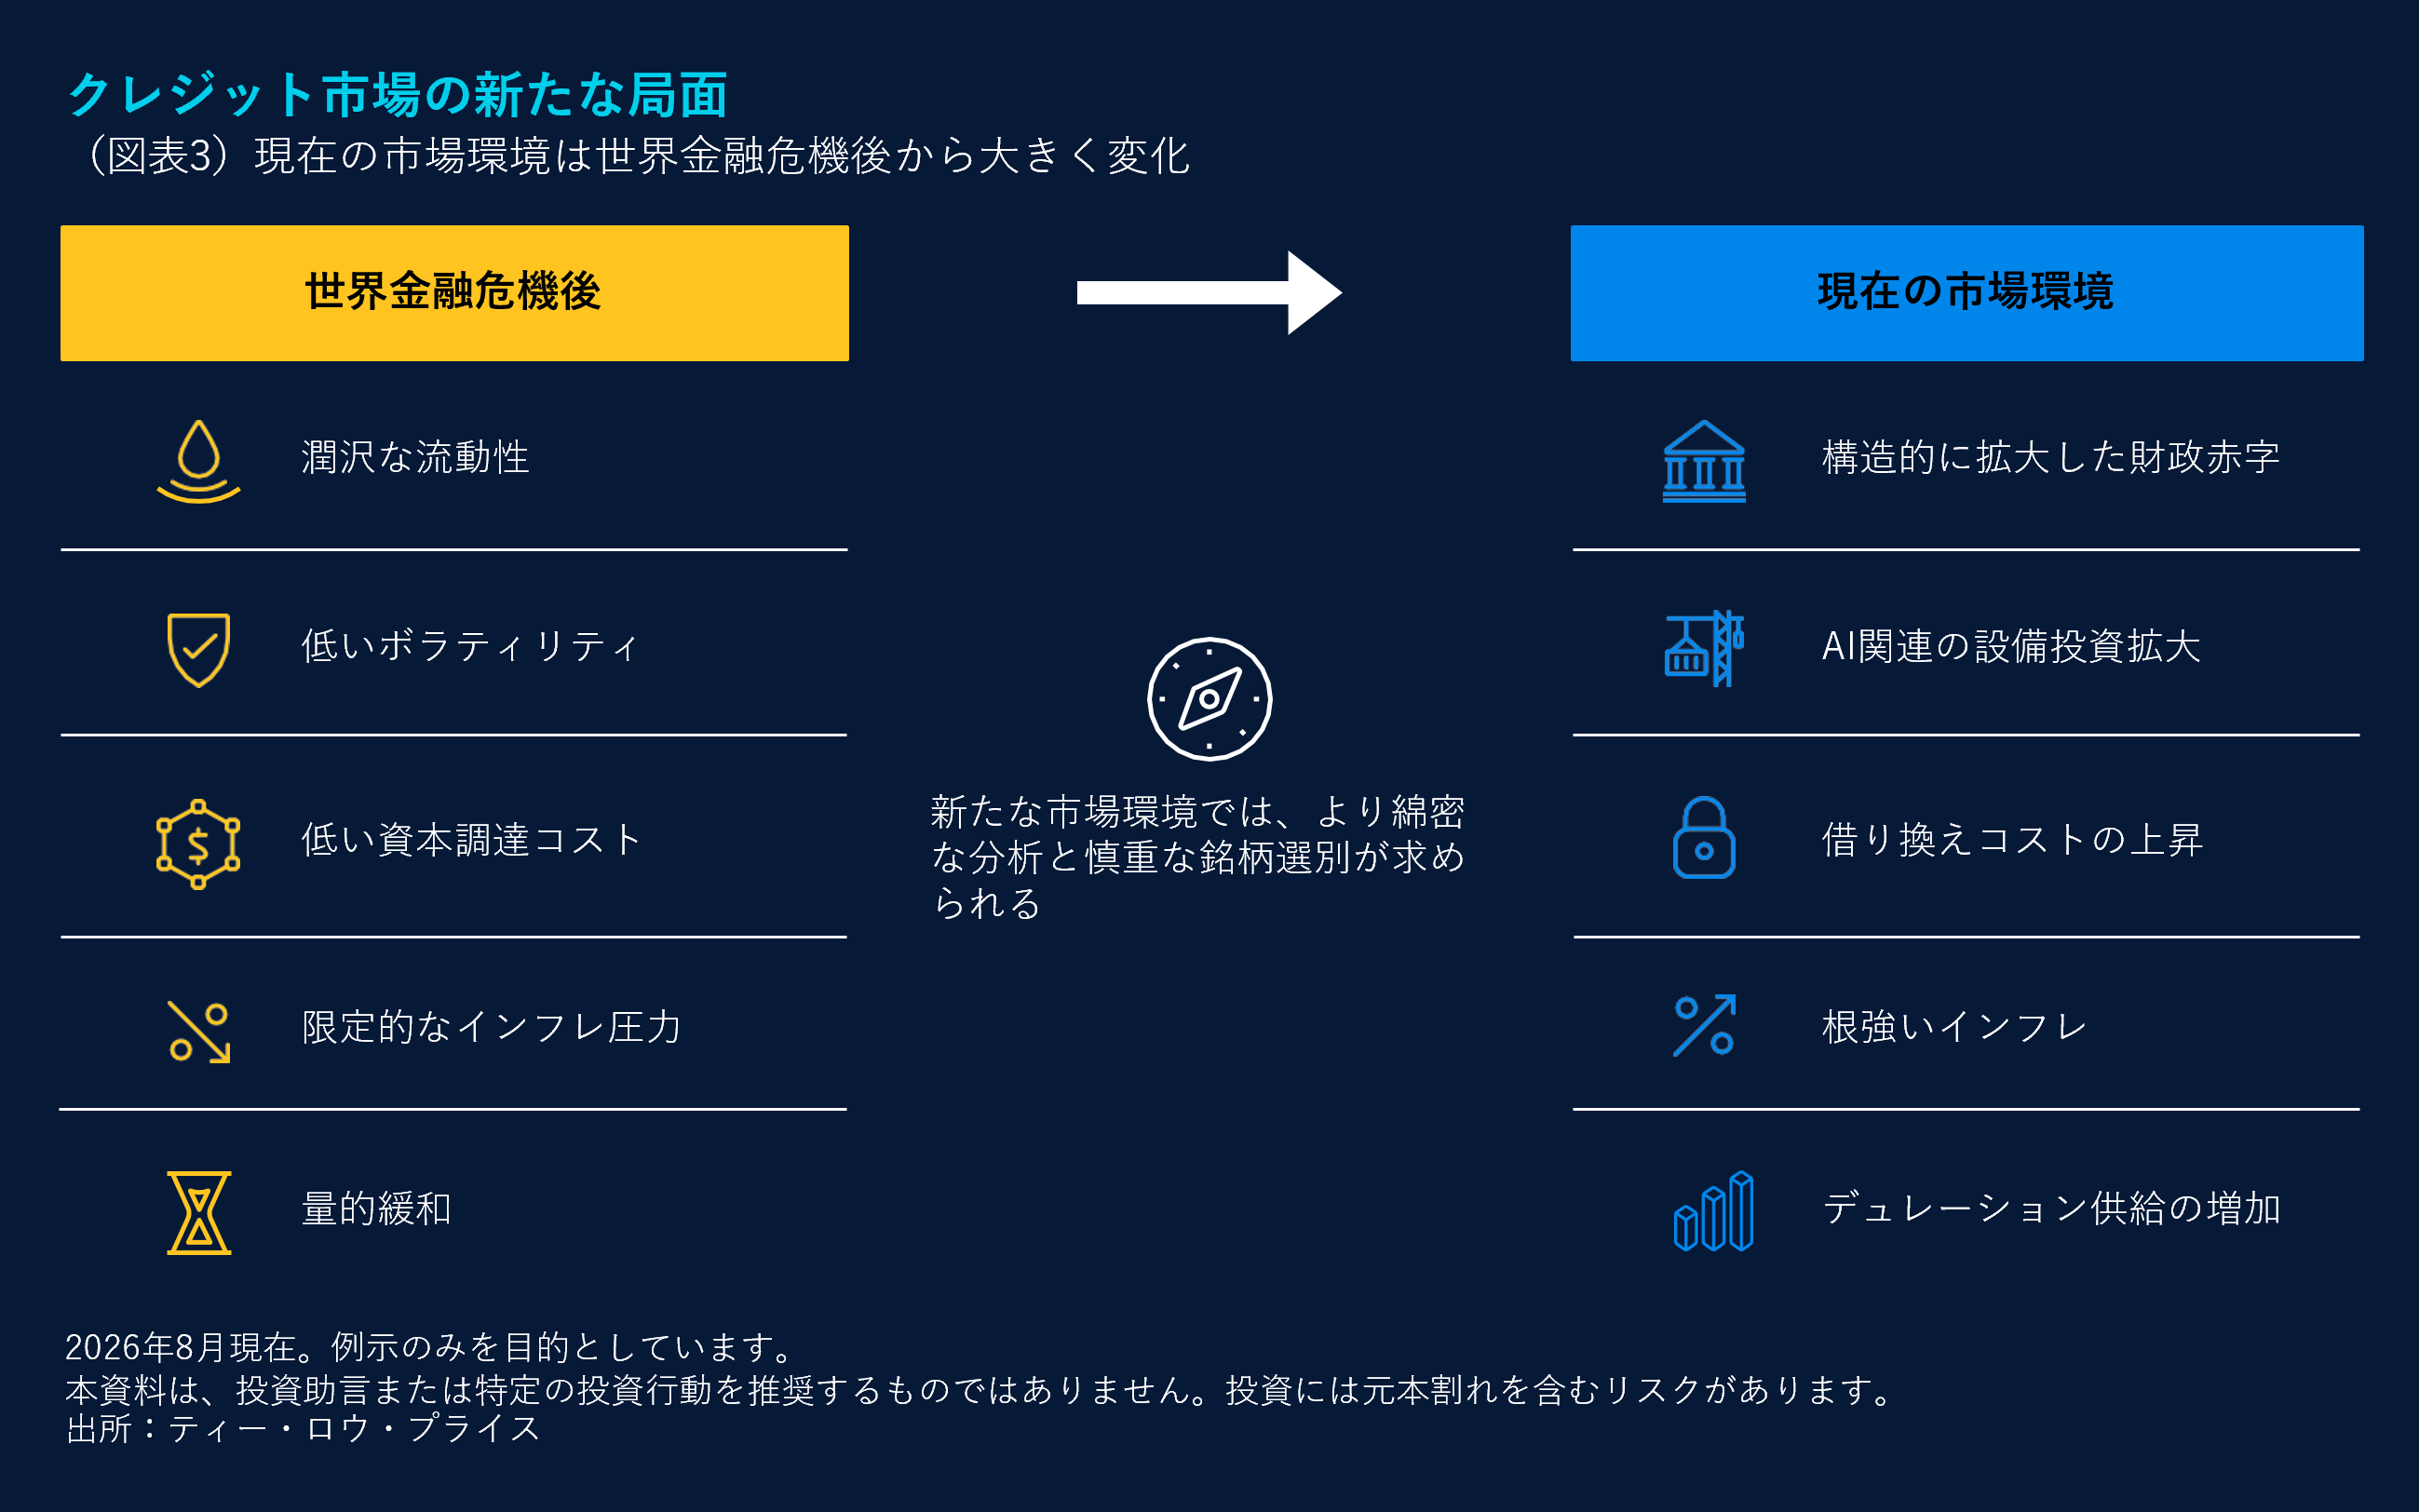
世界金融危機後の時代は、潤沢な流動性、抑制されたボラティリティ、低水準の資本コスト、限定的なインフレ圧力という特徴がありました。当時は、中央銀行が量的緩和とバランスシートの拡大を通じて、長期債などを大量に購入していたため、民間部門が引き受ける量は限定的でした。

現在の環境は異なります。拡張的な財政政策が続く中、今では民間部門が、増加する長期債などの受け皿となるとともに、インフラ投資や大規模な設備投資に、より多くの資金を供給することが求められています。その結果、金利、クレジットスプレッド、資産配分を取り巻く環境は根本的に変化しています。

重要なのは、これが必ずしも「財政危機」を意味するわけではないことです。市場は、大幅な財政赤字と力強い企業の収益性が長期にわたって両立し得ることを、引き続き過小評価しています。特に、財政支出が単なる消費ではなく、投資や経済全体の所得・売上の拡大につながる場合には、その傾向が強まります。今後、真の制約となり得る要因は、政府などの支払い能力ではなく、インフレや人材・資源の供給余力、そして民間部門が増加する資金需要をどこまで引き受けられるかという点だとみています。

この区別が重要なのは、投資家が投資機会とリスクをどのように捉えるべきかという観点が変わるからです。サイクルの次の段階では、投資成果のばらつきが大きくなる可能性があります。市場全体に幅広く投資するパッシブ運用は、これまでほど有効ではなくなり、以下の点を見極めることの重要性が高まると考えられます。

  • 設備投資需要を取り込むのは誰か
  • 資金を供給するのは誰か
  • 増加するデュレーション供給を吸収するのは誰か
  • インフレ圧力をもたらす供給制約によって、利益率の圧迫を受けるのは誰か

クレジット市場では、持続的なフリー・キャッシュフローを有する信用力の高い発行体、実物資産の担保に裏付けられ、キャッシュフローの見通しが良好で、適切に組成された証券化商品、そしてパブリック市場とプライベート市場の双方で複数の資金調達手段を持つ投資適格の発行体が有利になるとみられます。

クレジット市場の新たな局面


新たなサイクルでは資金調達能力が制約要因

市場では最終的に、この新たなサイクルにおける決定的な制約要因が、需要の崩壊ではなく、資金調達能力そのものだと認識される可能性があります。プライベート市場がこれまで以上に多くの長期債などを引き受ける必要があるなか、金利変動の影響を受けやすい長期資産は、構造的に値動きが大きくなる可能性があります。これは、パブリック市場、プライベート市場、社債市場、証券化商品市場の境界が引き続き曖昧になる可能性がある理由でもあります。

パブリック市場は今後も流動性とクレジット・エクスポージャーを提供し続けるでしょう。一方で、個別性の高い資金調達ソリューションは、機関投資家などを対象とする私募市場を通じて行われるケースが増えるとみられます。こうした市場では、案件の発掘・組成、ストラクチャリング、流動性プレミアムを通じて投資価値を獲得できます。投資サイクルが広がるにつれ、こうした資金調達ソリューションに参加し、資本を提供する能力は、投資適格クレジット投資家にとって、ますます重要なアルファの源泉になると考えられます。

OBBBAが企業の収益性を支えるという私たちの当初の見通しは概ね現実のものとなり、サイクルはすでに次の段階に入っています。今後は、構造的に大きな財政赤字、名目成長率の上昇、持続的な設備投資、より根強いインフレ、そしてバランスシートの余力そのものが希少な資産となる環境が一段と進むとみられます。これは、投資家が世界金融危機後の時代に慣れ親しんだ市場環境とは大きく異なります。魅力的な投資機会は引き続き存在するものの、サイクルの次の段階で成果を上げるには、選別姿勢を一段と強め、バランスシートをより深く分析することで、この新たな資本サイクルにおける潜在的な勝者と敗者を見極める必要があります。

Steve Boothe, CFA 投資適格社債 運用責任者 兼 ポートフォリオ・マネジャー Thomas Heidenberger, CFA ポートフォリオ・スペシャリスト

当資料における見解等は資料作成時点のものであり、将来事前の連絡なしに変更されることがあります。

1 levyforecast.com/assets/Profits.pdf

追加ディスクロージャー
ベンダー指数の定義やデータソースなどの詳細については、https://www.troweprice.com/en/jp/market-data-disclosuresをご参照ください。

重要情報

当資料は、ティー・ロウ・プライス・アソシエイツ・インクおよびその関係会社が情報提供等の目的で作成したものを、ティー・ロウ・プライス・ジャパン株式会社が翻訳・補記したものであり、特定の運用商品を勧誘するものではありません。また、金融商品取引法に基づく開示書類ではありません。当資料における見解等は資料作成時点のものであり、将来事前の連絡なしに変更されることがあります。これらの見解はティー・ロウ・プライス・アソシエイツ・インク及びその関係会社の見解とは異なる場合があります。
資料内に記載されている個別銘柄につき、売買を推奨するものでも、将来の価格の上昇または下落を示唆するものでもありません。また、当社ファンド等における保有・非保有および将来の組入れまたは売却を示唆・保証するものでもありません。投資一任契約は、値動きのある有価証券等(外貨建て資産には為替変動リスクもあります)を投資対象としているため、お客様の資産が当初の投資元本を割り込み損失が生じることがあります。
当社の運用戦略では時価資産残高に対し、一定の金額までを区切りとして最高1.265%(消費税10%込み)の逓減的報酬料率を適用いたします。また、運用報酬の他に、組入有価証券の売買委託手数料等の費用も発生しますが、運用内容等によって変動しますので、事前に上限額または合計額を表示できません。詳しくは契約締結前交付書面をご覧ください。
当資料はティー・ロウ・プライス・ジャパン株式会社の書面による同意のない限り他に転載することはできません。

202609-5894808

こちらは機関投資家様向けのページです

こちらのページの内容は機関投資家様向けのものになります。機関投資家様かどうかボタンにてご確認いただきますようお願いいたします。

いいえ