

Australian Equities:
Does High Yield Equal Quality?
執行摘要
- 還有一個常見的誤解,密植豐產股票也是高品質股票和高收益股票最近表現 S & P/ASX 200 指數,現在並非時間來分配這些資金品質投資策略。這篇文章旨在消除這些荒誕的說法。
- 我們會說,'屈服' 和 '品質' 是兩個截然不同的概念。雖然仍有一些重疊兩個類別之間,它不是不如許多重要思考。今天仍有很多具價格吸引力的 '品質' 投資機會的市場。
- 我們相信,在時機成熟時將看到當前產量躁狂,是另一個短期的市場主題,有小的基本理由。我們認為是品質投資持續的財富積累的路徑。
目前在澳大利亞股票市場的股息收益率是有吸引力吸引尋求投資者,因為看到傳統的替代品,如固定的收入,現金和定期存款的收益率壓縮的收入。然而,我們相信購買此類投資與基本面因素很少考慮或估價往往是困難的。
高收益股票是什麼?
高收益股票是作為股息和/或那些有高於平均股息收益率付出他們的現金流的比例相對較高的公司。在短期內,一些公司甚至可以借支付股息提高現金流的預期。然而,借貸來支付股息最終是不可持續的。
決定對股利支付比率水準融資決策。這些都是決定使用的內部產生的現金流量。他們不會改變一個企業的價值,除非可以辯稱,首都支付股息否則會有用於再投資利率不同公司的資本成本。內部產生的現金流量再投資可以創造價值是好還是壞。
在澳大利亞的背景下,高收益股票也一般是成熟的防禦性業務,包括財產、 公用事業、 電信、 消費史泰博公司。金融股也是高的紅利支付,但通常不被視為防守由於其高水準的經營杠杆。這些企業往往有較低的增長前景,這是為什麼他們有更高 thanaverage 派息率的原因之一。之一 & n b s p; 在澳大利亞市場的股息歸責的後果是較高的股利支付率,相比其他股票市場,這是許多股東節稅 (如下圖 1,)。
圖 1: 60%的 ASX 100 預測產量更多比 4%& n b s p; 與國際上只有 18%
截至 2013 年 5 月 15 日
索引帽拆分的向前的股息收益率 %
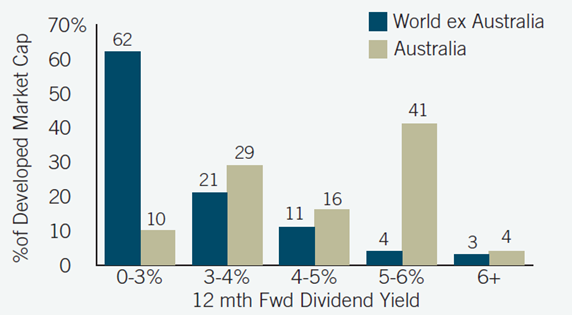
資料來源: GS 全球 ECS 研究估計,Factset,我/B/E/S
如圖 2 所示,防守和金融類股表現遠勝於廣闊的市場以來年年 201
圖 2: 性能的澳大利亞資產類別
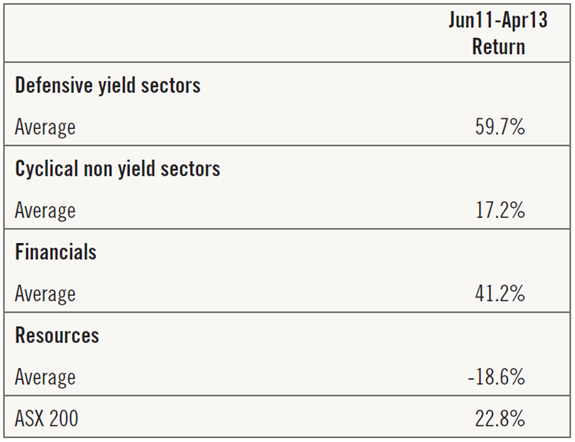
資料來源: 高盛薩克斯
品質是什麼?
在投資方面,'品質' 是指公司的特點。有許多定義的品質,但是我們把它定義在 T.Rowe Price 的方式基於公司是能夠產生的回報和收益增長率。這一定義直接涉及回到基本價值創造。'品質' 可以是 (創造價值) 好或壞 (破壞值)。回報率和收入增長由一家公司是業界動態、 競爭優勢與執行管理功能。
公司是"高品質"或"低品質"股票無論其產量。高收益股票可能是高或低品質的公司。這些語句的一個明顯的推論是,"高收益"和"高品質"並不一定是同一件事。公司是高還是低品質不一定是美國國債收益率的函數。它是由它是能夠產生的回報和它如何迅速增長驅動。品質和產量都是兩個截然不同的概念。
是什麼導致了產量為追逐?
自 2011 年中期,產量為基礎的投資策略表現遠勝於這兩個澳大利亞和全球股票市場,產生重大的資本收益,要遠遠大於這些戰略的首要前提是創收。
圖 3 顯示了典型的澳大利亞產量基於策略最近幾年的強勁表現。在此圖中收益的策略被定義為尖子生的澳大利亞公司的產量 (最高) 與底部四分位數 (最低)。
圖 3: 典型的基於產量策略性能收益率策略 (底部 Q 頂 Q 與高收益股票)
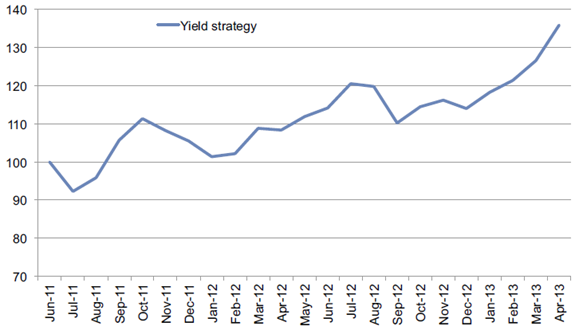
資料來源: 高盛薩克斯
與任何短期的投資主題或 '時尚' 有駕駛投資者行為的各種因素。有些是根本,別人是投機。當前追逐為產量的關鍵原因包括:
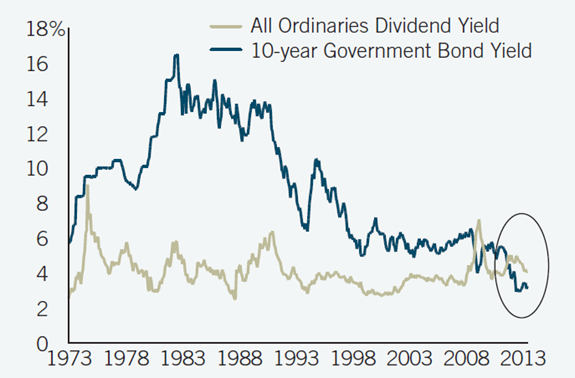
- 收益率偏低現金和政府債券,這意味著較低的折扣率和因此更高的收益倍數。這一直是量化寬鬆政策 (QE) 和疲軟的全球經濟基本因素的函數。中央銀行提高了流動性,其中一部分已流入了高收益的股票。
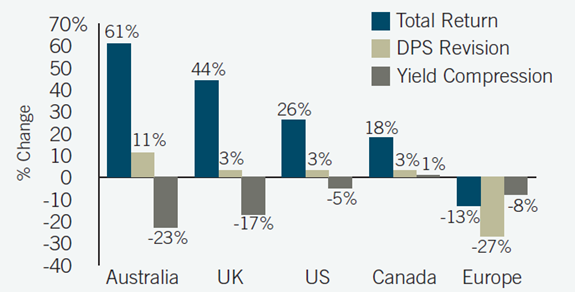
歷史顯示很強的相關性,債券收益率與高收益股的業績。當債券收益率暴跌之後 2008 年金融危機和發病的量化寬鬆政策,他們之間的利差和股票股息收益率達到前所未有的水準 (圖 4)。澳大利亞高收益股票甚至比其他市場高收益股票更好執行,因為澳大利亞是一個更高的高產國家 (圖 5)。
- 促使投資者進入感知低風險的資本市場部門的風險,的減少的食欲。在股票市場中,這些更具防禦性的部門也碰巧是更高的回報。
- 追逐過往業績表現 — — 投資市場的一個共同特徵。這筆錢是動力驅動,估值不敏感。
- 老齡化人口的收入需求。更多的投資者已經進入退休,他們的投資組合已有改變。他們有較少需要為資本收益和更多收入,需要所以增加了他們分配到高收益的股票。
什麼是產量和品質的戰略投資重疊?
突出顯示的那樣以前 '屈服' 和 '品質' 是兩個截然不同的概念。雖然他們不一定是同一件事,還有一些重疊。這種重疊是如何?
要回答這個問題我們可以使用 T.Rowe Price 專有業務品質評估框架 (請參閱定義第 4 頁上的框)。我們使用這個框架,篩選 ASX 100 指數截至 2013 年 5 月 31 日進行,以確定被評為 A 到 D (即高品質),也有股息收益率高於 5%的股票。這一分析顯示共有 30 檔股票符合兩個標準。有趣的是,這些股票按品質類別細分表明,只有 40%最高兩大類 (A 和 B),同時有 60%落在兩個較低的品質類別 (C 和 D) 代表更為成熟的企業。高品質股票在澳大利亞證券交易所 100 指數與股息收益率小於 5%,幾乎有三分之二由公司中的 A 和 B 的類別。
我們分析突出了事實固然有些重疊之間高品質和高收益的股票,它是不明顯,而仍那裡肥沃投資領土無關的產量品質投資戰略。它也顯示高品質公司 (A 和 B) 的多數不是高收益企業,其再投資經費有派息比率較低。
T.Rowe Price 專有業務品質評估框架組公司分為六類基於資本收益率和未來的增長前景。
A-預計帶來優越的回報和收益高於市場增長隨著時間的推移
B-預計產生巨額回報與收入增長,類似于市場平均水準,
C-預計產生巨額回報與承包收入增長
D-預期盈利增長,市場回報
E-預期產生盈利增長率在回報率較低或低於市場平均水準,
F-預計盈利增長率高於市場平均水準的回報率較低。
這一框架使我們能夠識別 '高品質' 澳大利亞股本宇宙內的儲存 — — 我們認為這些公司最有可能產生積極的價值創造和隨著時間的推移。
品質是如何進行的?
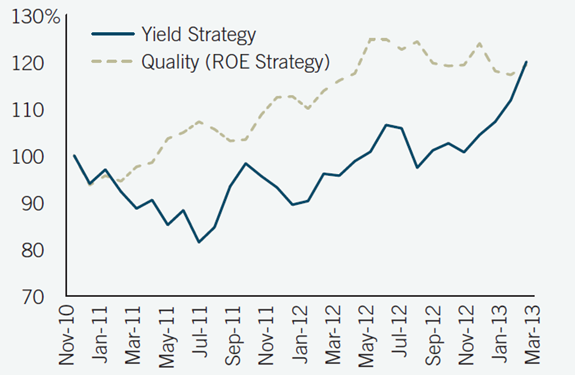
在過去的三年中,'品質' 集中澳大利亞股票投資策略 (定義純粹回報公司是可以到 generate—i.e,股本回報率) 已表現一樣作為產量為導向的戰略 (圖 6)。
圖 6: 澳大利亞股本收益率策略與品質戰略
產量與品質 (淨資產收益率策略) 戰略 (底部 Q 頂 Q 與高收益股票)
資料來源: IRESS,高盛研究
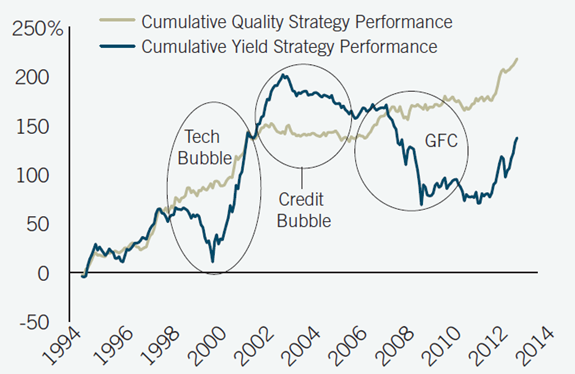
這些策略更長期限分析也顯示品質已表現更好和更一致的驅動力的表現比產量 (圖 7)。
圖 7: 累積回報澳大利亞資產品質和產量策略
作為 2013 年 6 月 30 日
資料來源: 彭博,資料流程,瑞信
分析品質股內反對 T.Rowe Price 業務品質評估框架,ASX 100 指數的業績顯示,通過 2013 年 4 月 30 日從 2011 年 6 月 30 日運行的時間段中, '高品質' 公司 (那些評價 A 到 D) 回報率達到 39%,相比市場回報率為 22.8%按 ASX 200 積累。這是一個品質的投資策略可以執行強烈即使在環境中被廣泛認為更有利於高收益股票的證據。
進一步的分析還揭示了一些有趣的事實。在通過 2013 年 4 月 30 日從 2011 年 6 月 30 日運行期間,共有 25 在 ASX 100 指數與股息收益率小於 5%表現廣闊的市場範圍內的高品質股票。此外,三分之一的我們已經定義了使用我們業務品質評估框架的高品質表現澳大利亞股市 ASX 100。這些股票是主要地低收益 stocks—i.e.,他們有少於 5%的股息收益率。這表明,仍有充分的機會,有吸引力地構建投資組合的價格,高品質的公司,特別是當機會在小章宇宙被認為是。
結論: 產量提供了收入,但品質是財富積累的更可靠路徑
雖然澳大利亞產量戰略在過去的幾年中表現廣闊的市場,所以有品質的投資策略。它是重要的投資者瞭解產量投資和品質投資並不是同一件事。收益率投資主要是關於戰略提供收入,而品質投資是長期的財富積累的總回報形式。
我們認為,在近年來產量戰略所產生的大資本利得,是不可持續的、 具有週期性。從根本的角度來看,公司的股利政策不會改變其基本價值。如果這個相同的資本投資在不同公司的資本成本率,它不僅可以影響價值創造。
雖然仍有一些股票的重疊投資宇宙之間品質和產量的方法中,它不是像人們可能認為的那樣大 — — 只有 30%的 ASX 100 指數,根據我們的分析。此外,我們的分析表明快 (A 和 B 評價企業在我們的框架) 的高品質股票絕大多數不被列為高收益股票,主要是由於他們需要使用內部資本來發展其業務。這些公司都快比更成熟、 高產優質公司創造價值,我們 C 和 D 的類別中。
總之,我們的分析顯示在澳大利亞公平宇宙構造與低重疊到產量面向戰略 '高品質' 投資組合中有充分的機會。
重要資訊
這種材料提供僅供參考之用,並不為了反映當前或過去的建議,投資建議的任何一種或願意購買或出售任何證券或投資服務招標。這種材料提供意見和評論,不會考慮投資目標或任何特定投資者或類投資者的財務狀況。投資者將需要在作出投資決定前考慮自己的情況。此處包含的資訊基於我們認為可靠的來源,我們不過不保證其準確性。過去的表現不能保證未來的結果。所有的圖表和表格顯示僅用於說明目的。此處包含的意見截至 2013 年 7 月,自那時以來可能已更改。
